

既に他社で数件の借入があっても追加の借入先を探している方は、追加の融資を受けられるか不安な方も多いと思います。
金融機関ごとに審査の方法が異なり、件数が多い方に対応している会社も存在するからです。
例えば、年収300万円の方であれば、他社の残高も合わせて100万円が上限になります。
この記事では、他社借り入れがある方に向けて、借入件数別に申し込める金融機関を8社紹介します。
他社借り入れがあっても借りれる?件数別におすすめの借入先を紹介
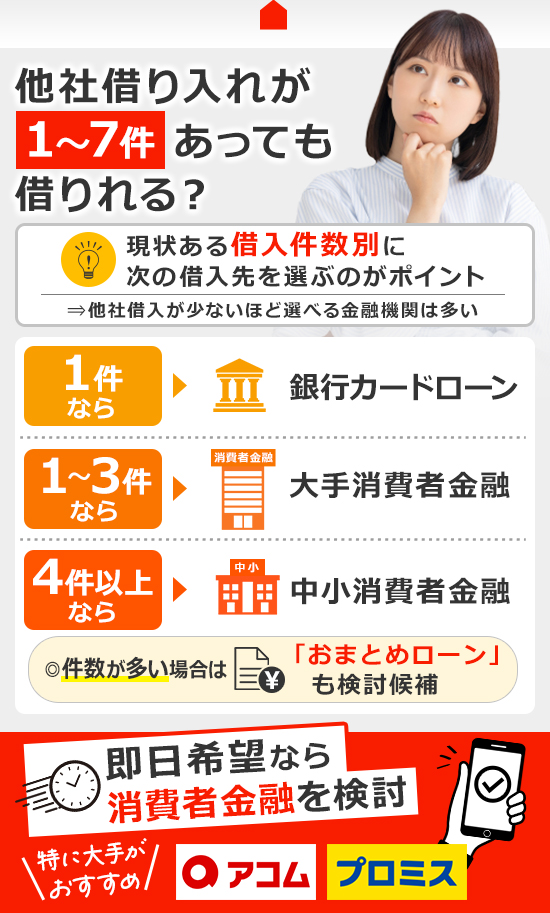
- 借入件数に応じて申込先を選べば、契約できる可能性がある
- 大手消費者金融は機械的に判断するため、件数が増えるほど不利になる
- 中小消費者金融は、担当者が個別に内容を確認する傾向がある
- どこを選んでも、貸金業者からの借入は総量規制(年収の3分の1)の範囲内に限られる
金融機関によって審査の方法が異なり、件数の多い方への対応にも差があるからです。
大手の消費者金融は申込内容を数値化して機械的に判断するため、件数が増えるほど不利になります。
一方で中小の消費者金融は、担当者が個別に内容を確認する傾向があり、現在の返済状況を含めて判断してもらえる場合があります。
そのため、借入件数が少ないうちは金利の低い銀行を、件数が増えたら中小を検討するという考え方が現実的です。
例えば、借入が1件だけであれば、上限金利が14%台の銀行カードローンも十分に選択肢に入ります。
2018年1月から、銀行は融資の審査で警察庁のデータベースに照会するようになり、回答までに数日かかるようになりました。
以下では、件数別に申し込める金融機関を、それぞれの特徴とあわせて紹介します。
| 他社借入件数 | おすすめの借入先 | 特徴 | この記事で紹介する会社 |
|---|---|---|---|
| 1件 | 銀行カードローン | 上限金利が年14%台で 利息を抑えやすい (即日融資は不可) | 楽天銀行スーパーローン auじぶん銀行カードローン 三井住友銀行カードローン |
| 1〜3件 | 大手消費者金融 | 即日融資に対応 件数が増えるほど不利 | アコム プロミス アイフル |
| 4件以上 | 中小消費者金融 | 担当者が個別に 内容を確認する傾向 | フタバ フクホー |
他社借入が1件の場合は銀行カードローン!おすすめの銀行カードローンを3社紹介
銀行カードローンの上限金利は年14%台が中心で、消費者金融の年18%前後と比べて低く設定されているからです。
例えば、同じ50万円を借りても、金利が年3.5%違えば1年間で1万7,500円ほど利息に差が生まれます。
また、銀行は貸金業者ではないため、年収の3分の1までという総量規制の対象外である点も特徴です。
ただし、各行が独自の審査基準を設けているため、対象外だからといって自由に借りられるわけではありません。
2018年1月から、銀行は融資の審査で警察庁のデータベースに照会するようになり、回答までに数日かかるようになりました。
| 項目 | 銀行カードローン | 消費者金融 |
|---|---|---|
| 上限金利 | 年14%台が中心 | 年18%前後 |
| 総量規制 | 対象外 (各行が独自の審査基準を設定) | 対象 (年収の3分の1まで) |
| 即日融資 | 不可 (回答までに数日かかる) | 対応 |
そのため、今日中に資金が必要な方は、次の見出しで紹介する消費者金融を検討してください。
以下では、他社借入がある方でも申し込める銀行カードローンを3社紹介します。
※「―」は本文で紹介していない項目です。最新の条件は各社の公式サイトでご確認ください。
| 銀行カードローン | 金利 | 利用限度額 | 主な特徴 |
|---|---|---|---|
| 楽天銀行 スーパーローン | 年1.9%から14.5% | 10万円から800万円 | 楽天会員のランクに応じて 審査で優遇される場合がある |
| auじぶん銀行 カードローン | ― | ― | au IDの登録者は金利優遇 (借り換えコースは最大年0.5%引き下げ) |
| 三井住友銀行 カードローン | 年1.5%から14.5% | 10万円から800万円 | 普通預金口座がなくても申し込める カードレスも選べる |
楽天銀行スーパーローンは他社ローンからの借り換えにも利用できる
楽天銀行スーパーローンは、利用中のローンの返済プランを見直したい方にも対応しているカードローンです。
- 少額の借入から、利用中のローンの返済プラン見直しまで対応
- 金利は年1.9%から14.5%、利用限度額は10万円から800万円
- 来店や申込書の記入が不要で、インターネットだけで手続きできる
- 楽天会員のランクに応じて審査で優遇される場合がある
公式サイトでは、少額の借入から利用中のローンの返済プラン見直しまで、幅広い資金ニーズに対応できると案内されています。
金利は年1.9%から14.5%で、利用限度額は10万円から800万円までの範囲です。
ただし、金利は限度額に応じて決まる仕組みで、10万円以上100万円未満の場合は上限の年14.5%が適用されます。
例えば、初めて契約して少額を借りる場合は、上限金利になると考えておくほうが現実的でしょう。
申し込みは来店も申込書の記入も不要で、インターネットだけで手続きを進められます。
必要書類も楽天銀行アプリから提出できるため、忙しい方でも手間をかけずに済みます。
また、楽天会員のランクに応じて審査で優遇される場合があると公式サイトに記載されています。
楽天銀行スーパーローンの基本情報
| 項目 | 内容 |
|---|---|
| 商品名 | 楽天銀行スーパーローン |
| 審査・融資時間 | 具体的な最短時間は公式の商品概要説明書に記載なし |
| 利用限度額 | 10万~800万円 |
| 借入金利 | 年1.9~14.5%(変動金利) |
| 申込対象 | 20~62歳で、毎月安定した定期収入がある人など |
| 資金使途 | 原則自由(事業性資金を除く) |
| 担保・保証人 | 原則不要。楽天カードまたは三井住友カードの保証を利用 |
| 借入方法 | 提携ATM、指定口座への振込 |
| 貸金業登録番号 | 該当なし(銀行カードローン) |
| 公式サイト | 楽天銀行スーパーローン |
auじぶん銀行カードローンは借り換えコースで金利優遇を受けられる
auじぶん銀行カードローンの特徴は、他社のローンを返済する目的で借りる場合に金利を優遇してもらえる点です。
- カードローンau限定割には、誰でもコースと借り換えコースがある
- 借り換えコースなら、通常の金利から最大で年0.5%の引き下げ
- いずれのコースもau IDの登録者が対象
カードローンau限定割には誰でもコースと借り換えコースの2つがあり、いずれもau IDの登録者が対象となります。
すでに他社で高い金利で借りている方にとっては、利息の負担を減らせる仕組みと言えるでしょう。
例えば、年18%で借りている残高を、より低い金利にまとめ直すことで返済総額を抑えられます。
ただし、借り換えコースの対象となるのは利用限度額が100万円以上の場合に限られます。
また、申し込みの際に借り換えを希望し、借りた資金で他社の借入を返済することが条件です。
au IDの登録名義とカードローンの申込名義が一致していない場合は、優遇の対象外となる点にも注意が必要です。
- 利用限度額が100万円以上
- 申し込みの際に借り換えを希望する
- 借りた資金で他社の借入を返済する
- au IDの登録名義とカードローンの申込名義が一致している
auじぶん銀行カードローンの基本情報
| 項目 | 内容 |
|---|---|
| 商品名 | じぶんローン |
| 審査・融資時間 | 具体的な最短時間は公式の商品詳細に記載なし |
| 利用限度額 | 通常・誰でもコース:10万~800万円/借り換えコース:100万~800万円 |
| 通常金利 | 年1.38~17.8% |
| au限定割 | 誰でもコース:年1.28~17.7%/借り換えコース:年0.88~13.0% |
| 申込対象 | 契約時20歳以上70歳未満で、安定継続した収入がある人 |
| 資金使途 | 原則自由(事業性資金を除く) |
| 担保・保証人 | 不要。アコムの保証を利用 |
| 借入方法 | ATM、指定口座への振込 |
| 貸金業登録番号 | 該当なし(銀行カードローン) |
| 公式サイト | auじぶん銀行カードローン |
三井住友銀行カードローンは他社借入があっても審査へ申し込める
三井住友銀行カードローンは、同行に普通預金口座がなくても申し込める点が特徴です。
- 同行に普通預金口座がなくても申し込める
- 金利は年1.5%から14.5%、利用限度額は10万円から800万円
- スマートフォンから24時間365日申し込める
- カードを発行しないカードレスも選べる
金利は年1.5%から14.5%で、利用限度額は10万円から800万円までの範囲となっています。
下限の年1.5%は限度額が大きい場合に適用されるため、少額の借入では上限に近い金利になります。
申し込みはスマートフォンから24時間365日受け付けており、来店の必要はありません。
オンラインでの本人確認に対応しているため、手続きの開始から利用開始までをWEBだけで完結できます。
カードを発行しないカードレスも選べるため、自宅に郵送物を届けたくない方にも向いています。
例えば、家族と同居していて借入を知られたくない方にとっては、この選択肢が役立つでしょう。
また、同行の住宅ローンを利用中で返済に遅れがない方は、通常より低い金利が適用される場合があります。
三井住友銀行カードローンの基本情報
| 項目 | 内容 |
|---|---|
| 商品名 | 三井住友銀行カードローン |
| 審査時間 | 最短当日。申込時間帯や審査状況により翌日以降 |
| 利用開始 | オンライン本人確認と契約完了後、振込またはキャッシュカードなどで利用可能 |
| 利用限度額 | 10万~800万円 |
| 借入金利 | 年1.5~14.5% |
| 申込対象 | 20~69歳で、原則安定した収入がある人 |
| 資金使途 | 原則自由(事業性資金を除く) |
| 担保・保証人 | 不要。SMBCコンシューマーファイナンスの保証を利用 |
| 借入方法 | ATM、SMBCダイレクトによる振込・振替など |
| 貸金業登録番号 | 該当なし(銀行カードローン) |
| 公式サイト | 三井住友銀行カードローン |
他社借入が1~3件の場合は大手消費者金融!他社借り入れありでも即日融資可能な借入先を3社紹介
大手は申し込みから融資までをインターネットで完結できる仕組みを整えており、即日融資に対応しているからです。
銀行のように警察庁のデータベースへ照会する運用がないため、審査から契約までを短時間で進められます。
また、初めて契約する方向けに無利息期間を設けている会社が多く、短期間で返せる方は利息の負担を抑えられます。
ただし、大手は申込内容を数値化して機械的に判断する傾向があるため、借入件数が増えるほど不利になります。
例えば、年収300万円で他社に80万円の残高がある方は、あと20万円が上限という計算になります。
以下では、他社借入がある方でも申し込める大手の消費者金融を3社紹介します。
※「―」は本文で紹介していない項目です。最新の条件は各社の公式サイトでご確認ください。
| 消費者金融 | 上限金利 | 無利息期間 (初回契約) | 融資スピード (公式サイト) | 主な特徴 |
|---|---|---|---|---|
| アコム | 年17.9% | 契約日の翌日から 30日間 | 最短20分 | 三菱UFJフィナンシャル・ グループ |
| プロミス | 年18.0% | 初回借入日の翌日から 30日間 | 最短3分 | 無利息の期間が 契約だけでは減らない |
| アイフル | 年18.0% | 最大30日間 | ― | 電話による在籍確認を 原則行わない方針 |
アコムは他社借り入れありでも総量規制以内なら借入可能
アコムは、他社に借入があっても総量規制の範囲内であれば申し込める大手の消費者金融です。
- 三菱UFJフィナンシャル・グループの大手消費者金融
- 金利は実質年率2.4%から17.9%
- 初めて契約する方は、契約日の翌日から30日間金利0円
- 公式サイトでは最短20分での融資が可能とされている
三菱UFJフィナンシャル・グループに属しており、初めて利用する方でも使いやすい体制が整っています。
金利は実質年率2.4%から17.9%で、2026年1月6日から引き下げが行われました。
この上限金利は、他の大手が18.0%であるのと比べてわずかに低い水準です。
初めて契約する方は、契約日の翌日から30日間金利0円のサービスを利用できます。
この期間中は何回借りても金利がかからないため、短期間で返せる方には大きな利点になるでしょう。
例えば、契約後すぐに10万円を借りて30日以内に返済すれば、支払う利息は0円で済みます。
また、公式サイトでは最短20分での融資が可能とされていますが、申込時間や審査によっては希望に添えない場合もあります。
アコムの基本情報
| 項目 | 内容 |
|---|---|
| 主な商品 | カードローン |
| 融資スピード | 最短20分で契約・融資可能 |
| 契約後の振込 | 24時間365日、最短10秒で振込可能 |
| 融資限度額 | 1万~800万円 |
| 貸付利率 | 年2.4~17.9% |
| 申込対象 | 20~72歳で、本人に安定した収入がある人 |
| 担保・保証人 | 不要 |
| 返済方式 | 定率リボルビング方式 |
| 貸金業登録番号 | 関東財務局長(15)第00022号 |
| 日本貸金業協会 | 第000002号 |
| 申込受付 | Webは24時間365日 |
| 公式サイト | アコム |
プロミスは他社借入ありでも最短3分での即日融資が可能
プロミスの最大の特徴は、申し込みから融資までの早さと、無利息期間の起算点にあります。
- 公式サイトでは、申し込みから融資まで最短3分
- 金利は年18.0%が上限
- 30日間の無利息期間は、初回の借入日の翌日から始まる
- 無利息サービスの利用にはメールアドレスとWeb明細の登録が必要
公式サイトでは、申し込みから融資まで最短3分と案内されており、大手の中でもトップクラスの早さです。
金利は年18.0%が上限で、他の大手消費者金融と同じ水準になっています。
初めて契約する方は30日間の無利息サービスを利用でき、この期間は初回の借入日の翌日から始まります。
多くの会社が契約日の翌日を起算点としているのに対し、プロミスは借入日が基準となる点が異なります。
例えば、来月の出費に備えて今のうちに枠を確保しておきたい方にとって、この仕組みは使いやすいでしょう。
ただし、無利息サービスの利用には、メールアドレスの登録とWeb明細の登録が必要です。
プロミスの基本情報
| 項目 | 内容 |
|---|---|
| 主な商品 | フリーキャッシング |
| 融資スピード | Web申込みなら最短3分融資 |
| 契約後の振込 | 原則24時間365日、最短10秒程度 |
| 融資限度額 | 1万~800万円 |
| 貸付利率 | 年2.5~18.0% |
| 申込対象 | 18~74歳で、本人に安定した収入がある人 |
| 資金使途 | 生計費。個人事業主は生計費・事業費 |
| 担保・保証人 | 不要 |
| 返済方式 | 残高スライド元利定額返済方式 |
| 貸金業登録番号 | 関東財務局長(15)第00615号 |
| 日本貸金業協会 | 第000001号 |
| 公式サイト | プロミス |
アイフルは他社借入ありでも新規契約可能で最大30日間無利息期間が適用
アイフルは、初めて契約する方に最大30日間の無利息期間を用意している大手の消費者金融です。
- 初めて契約する方は最大30日間の無利息期間
- 金利は年18.0%が上限
- 銀行や他社の傘下に属さない独立系の消費者金融
- 勤務先への電話による在籍確認を原則として行わない方針
- スマートフォンのアプリでアイコンを変更できる
金利は年18.0%が上限で、プロミスやレイクと同じ水準に設定されています。
他の大手と異なる点として、アイフルは銀行や他社の傘下に属さない独立系の消費者金融です。
公式サイトでは、勤務先への電話による在籍確認を原則として行わない方針が示されています。
そのため、職場に借入を知られたくない方にとっては、この点が選ぶ理由になるでしょう。
例えば、少人数の職場で働いていて外部からの電話が目立つ環境でも、負担を減らせます。
また、スマートフォンのアプリではアイコンを変更できるため、画面を見られても気づかれにくい配慮がされています。
アイフルの基本情報
| 項目 | 内容 |
|---|---|
| 主な商品 | キャッシングローン |
| 審査スピード | Web申込みは最短9分で審査 |
| 融資スピード | 最短即日融資に対応 |
| 契約限度額 | 800万円以内 |
| 貸付利率 | 年3.0~18.0% |
| 申込対象 | 20歳以上で、定期収入と返済能力がある人 |
| 資金使途 | 原則自由 |
| 担保・保証人 | 不要 |
| 返済方式 | 借入後残高スライド元利定額リボルビング方式 |
| 貸金業登録番号 | 近畿財務局長(15)第00218号 |
| 日本貸金業協会 | 第002228号 |
| 申込受付 | Webは24時間 |
| 公式サイト | アイフル |
他社借入が4件以上あっても借入できる中小消費者金融!最大7件でも新規契約可能な場合もある
大手が申込内容を数値化して機械的に判断するのに対し、中小は担当者が個別に内容を確認する傾向があるからです。
そのため、件数だけで一律に判断されるのではなく、現在の収入や返済の状況を含めて見てもらえる場合があります。
ただし、何件までなら借りられるという明確な基準を公表している会社はほとんどありません。
また、中小も貸金業者である以上、総量規制の範囲を超える貸付はできません。
例えば、年収300万円ですでに100万円を借りている方は、件数にかかわらず追加で借りることはできない計算です。
以下では、他社借入がある方に対応している中小の消費者金融を2社紹介します。
| 消費者金融 | 他社借入件数の条件 | 審査の特徴 | 主な注意点 |
|---|---|---|---|
| フタバ | 4件以内 (申込条件として公表) | 人の手による 独自の審査 | 借入と返済は振込のみ 契約後は郵送物が届く |
| フクホー | 公表されていない | 独自の審査基準で 個別に判断 | フリーローンのため 1回の契約で借入は1回のみ |
フタバは他社借入が4件以内の場合のみ審査が可能と公表している
フタバは、他社からの借入件数について明確な目安を示している中小の消費者金融です。
申込条件として、20歳以上73歳以下で安定した収入があり、他社からの借入が4件以内であることが挙げられています。
- 20歳以上73歳以下
- 安定した収入がある
- 他社からの借入が4件以内
条件が公表されているぶん、自分が対象かどうかを申し込む前に判断できる点は利用しやすい面と言えます。
- 1962年に東京で創業した、50年以上の歴史を持つ日本貸金業協会の会員
- 人の手による独自の審査を採用
- 初めて契約する方は30日間の無利息期間を利用できる
- 融資額は1万円から50万円
1962年に東京で創業した50年以上の歴史を持つ会社で、日本貸金業協会の会員です。
人の手による独自の審査を採用しているため、大手で断られた方でも審査の対象になる場合があります。
初めて契約する方は30日間の無利息期間を利用でき、融資額は1万円から50万円の範囲です。
例えば、少額をまとめて借りたい方であれば、この範囲で十分に対応できるでしょう。
フタバの基本情報
| 項目 | 内容 |
|---|---|
| 主な商品 | 個人向けキャッシング |
| 融資スピード | 具体的な最短時間は公式サイトに記載なし |
| 融資限度額 | 1万~50万円 |
| 貸付利率 | 1万~10万円未満:年14.959~19.945%/10万~50万円:年14.959~17.950% |
| 主な申込条件 | 他の消費者金融からの借入れが4社以内の人 |
| 担保・保証人 | 不要 |
| 返済方式・期間 | 元利均等返済、6年以内(2~72回) |
| 貸金業登録番号 | 東京都知事(5)第31502号 |
| 日本貸金業協会 | 第000034号 |
| 申込受付 | Webは24時間 |
| 公式サイト | フタバ |
フクホーは独自の審査基準で判断するため他社より契約の可能性が高い
フクホーは、大阪に本店を構える老舗の消費者金融で、独自の審査基準で判断している点が特徴です。
- 大阪に本店を構える老舗の消費者金融
- 登録番号は大阪府知事(07)第12736号の正規の貸金業者
- 申し込み時に他社の利用件数を伝えたうえで判断してもらえる
登録番号は大阪府知事(07)第12736号で、7回にわたり貸金業の登録を更新してきた正規の貸金業者です。
貸金業の登録は3年ごとに更新が必要なため、更新の回数は営業を続けてきた年数の裏付けになります。
申し込みの際に入力する項目には他社の利用件数も含まれており、件数を伝えたうえで判断してもらえます。
ただし、他社借入の件数について、何件までなら申し込めるという条件は公表されていません。
そのため、件数が多い方でも通る可能性があるとまでは言えず、あくまで個別の判断になると考えておきましょう。
また、現在延滞している借入がある場合は審査に通らないため、まずは滞納を解消する必要があります。
一度の契約での借入は振込による1回のみで、再び借りるには申し込みと審査をやり直す必要があります。
- 何件までなら申し込めるかという条件は公表されていない
- 現在延滞している借入があると審査に通らない
- カードローンではなくフリーローンのため、一度の契約での借入は振込による1回のみ
- 再び借りるには、申し込みと審査をやり直す必要がある
フクホーの基本情報
| 項目 | 内容 |
|---|---|
| 主な商品 | フリーキャッシング |
| 融資スピード | 最短即日融資可能 |
| 融資限度額 | 5万~200万円 |
| 貸付利率 | 5万~10万円未満:年7.30~20.00%/10万~100万円未満:年7.30~18.00%/100万~200万円:年7.30~15.00% |
| 担保・保証人 | 原則不要 |
| 返済方式 | 自由返済方式または元利均等方式 |
| 申込方法 | Web・チャット |
| 貸金業登録番号 | 大阪府知事(07)第12736号 |
| 日本貸金業協会 | 第001391号 |
| 申込受付 | 24時間 |
| 公式サイト | フクホー |
他社借入がある場合はおまとめローンを検討する方法もある
- 複数の借入を一つにまとめ、返済先を1社に集約できる
- 一定の条件を満たせば、総量規制の例外として年収の3分の1を超えて利用できる場合がある
- 借換えの対象は、貸金業者からの借入債務に限られる
おまとめローンとは、複数の借入を一つにまとめて、返済先を1社に集約するための商品のことです。
まとめることで返済日が月に1回になり、返済額の管理がしやすくなります。
さらに、まとめる前より金利が下がれば、支払う利息の総額を減らすことにもつながります。
- 返済日が月に1回になり、返済額を管理しやすくなる
- まとめる前より金利が下がれば、支払う利息の総額を減らせる
注目したいのは、おまとめローンが総量規制の例外にあたる点です。
日本貸金業協会によると、一定の条件を満たす借換えは顧客に一方的有利となる借換えとして例外貸付けに該当し、年収の3分の1を超えて利用できる場合があります。
その条件は、借換え後の金利が借換え前を上回らないこと、1か月の負担額が借換え前を上回らないことなどです。
また、返済方法は約定に基づく返済により段階的に残高を減らしていくことが要件とされています。
- 借換え後の金利が、借換え前を上回らない
- 1か月の負担額が、借換え前を上回らない
- 約定に基づく返済により、段階的に残高を減らしていく
ただし、借換えの対象となるのは貸金業者からの借入債務に限られ、銀行や親族からの借入は対象外です。
- 対象は貸金業者からの借入債務に限られ、銀行や親族からの借入は対象外
- 返済期間が延びると、毎月の負担は軽くなる一方で利息の総額が増えることもある
他社借入があっても新たに借入を契約する際の5つの注意点
借入先が増えるほど返済の管理が複雑になり、思わぬところで返済が滞りやすくなるからです。
例えば、返済日を1社だけ勘違いしていたことが原因で、数年先の大きな契約に響くこともあります。
また、審査に通りたいからといって借入状況を偽って申告すると、契約後に大きな不利益を負うおそれがあります。
そして最も避けたいのが、どこにも通らなくなった末に違法な業者に手を出してしまうことです。
ここでは、契約する前に必ず確認しておきたい5つの注意点を解説します。
借入を増やす前に、自分の状況と照らし合わせながら読み進めてください。
借入総額が総量規制に達していないかを確認しておく
申し込む前に、他社を含めた借入の総額が年収の3分の1に達していないかを必ず確認しておきましょう。
貸金業法では、貸金業者が年収の3分の1を超える貸付を行うことを原則として禁止しているからです。
この総量規制は、借り手が返済能力を超えて借りすぎることを防ぐために設けられた仕組みです。
対象になるのは消費者金融のカードローンや、クレジットカードのキャッシング枠からの借入です。
一方で、銀行カードローンや住宅ローン、自動車ローンは対象外となります。
| 区分 | 主な借入 |
|---|---|
| 総量規制の対象 | 消費者金融のカードローン クレジットカードのキャッシング枠 |
| 総量規制の対象外 | 銀行カードローン 住宅ローン・自動車ローン |
例えば、年収300万円の方が消費者金融から借りられるのは、他社の残高も合わせて100万円までという計算です。
すでに2社から合計90万円を借りている場合、追加で借りられるのは10万円までにとどまります。
| 年収 | 他社の借入残高 | 消費者金融などから 借りられる上限 |
|---|---|---|
| 300万円 | 0円 | 100万円 |
| 300万円 | 90万円(2社合計) | 10万円 |
また、複数の借入残高はすべて合算され、信用情報機関を通じて正確に把握されます。
総量規制で計算の対象になるのは、これまでに借りた総額ではなく、現時点で残っている借入残高です。
すでに返済が済んでいる分は債務として残っていないため、計算に含める必要がないからです。
例えば、50万円を借りて30万円を返済済みであれば、残高の20万円だけが対象になります。
そのため、これまで何度も借りては返してきた方でも、今の残高が少なければ余裕がある状態と言えます。
年収300万円で残高が20万円しかない方なら、あと80万円まで借りられる計算です。
| 項目 | 金額 |
|---|---|
| これまでに借りた金額 | 50万円 |
| 返済済みの金額 | 30万円 |
| 総量規制の対象になる残高 | 20万円 |
| 年収300万円の場合に 追加で借りられる上限 | 80万円 |
正確な残高は、各社の会員ページやアプリ、毎月届く利用明細で確認できます。
また、自分では把握しきれない場合は、信用情報機関に開示請求をすれば全社の残高を一覧で確認できます。
CICならインターネット開示が500円で利用できるため、申し込む前に確かめておくことをおすすめします。
- 各社の会員ページやアプリ
- 毎月届く利用明細
- 信用情報機関への開示請求(CICのインターネット開示は500円)
複数借入がある際は返済日を間違えたり忘れないように管理する
複数の借入がある方は、それぞれの返済日を正確に把握し、遅れないよう管理することが欠かせません。
借入先が増えるほど返済日が月に何度も訪れるため、うっかり忘れてしまうリスクが高まるからです。
返済日は会社ごとに異なり、毎月決まった日を指定する方式もあれば、35日ごとの返済を選べる会社もあります。
そのため、自分がいつ、どこに、いくら返すのかを一覧にして把握しておくことが大切です。
例えば、スマートフォンのカレンダーに返済日を登録し、前日に通知が届くよう設定しておく方法があります。
会社によっては、返済期日をプッシュ通知やメールで知らせてくれる機能をアプリに用意しています。
また、可能であれば口座振替に設定しておくと、残高さえあれば自動的に引き落とされるため確実です。
返済日を給料日の直後にそろえておけば、資金が手元にあるうちに支払いを済ませられます。
- 返済日と金額を書き出した一覧を作る
- スマートフォンのカレンダーに登録し、前日に通知が届くよう設定する
- アプリのプッシュ通知やメールで返済期日を知らせてもらう
- 口座振替に設定する(残高不足に注意)
- 返済日を給料日の直後にそろえる
虚偽申告での契約がバレると一括返済を求められる可能性が高い
審査に通りたいからといって、年収や他社の借入状況について嘘の申告をしてはいけません。
貸金業者は指定信用情報機関の信用情報を使って返済能力を調査するため、他社の借入状況は必ず把握されるからです。
つまり、他社借入を少なく申告しても、その場で食い違いが判明することになります。
また、自社からの借入残高が50万円を超える場合や、総借入残高が100万円を超える場合は、年収を証明する書類の提出が求められます。
- 自社からの借入残高が50万円を超える場合
- 総借入残高が100万円を超える場合
そのため、年収を多く見せかけても、書類の提出段階で発覚することになるでしょう。
例えば、規約にもとづいて残高の一括返済を求められれば、かえって窮地に立たされることになります。
さらに、申し込みの記録は信用情報に残るため、その後に別の会社へ申し込む際にも影響が及びます。
- 審査に落ちる
- 契約後であれば、契約違反として扱われる可能性がある
- 規約にもとづいて、残高の一括返済を求められるおそれがある
- 申し込みの記録が信用情報に残り、他社への申し込みにも影響する
他社の残高が正確にわからない場合は、各社の会員ページや開示請求で確認してから申し込みましょう。
複数借入の場合1つでも返済滞納があると他の住宅ローンなどにも影響を及ぼす可能性が高い
複数の借入がある場合、そのうち1社でも返済が滞れば、将来の住宅ローンなどにも影響が及びます。
延滞の記録は信用情報機関に登録され、他の金融機関からも確認できる状態になるからです。
CICでは、返済予定日から61日以上または3か月以上の支払いの遅れがあると、支払状況の欄に異動と記録されます。
この記録は契約期間中および契約終了後5年以内保有されるため、長期にわたって残り続けることになります。
また、異動として記録される前の段階でも、毎月の入金状況は履歴として残ります。
CICの開示報告書では過去2年分の入金状況が確認できるため、短期間の遅れも把握される仕組みです。
| 信用情報(CIC)の記録 | 内容 |
|---|---|
| 異動 | 返済予定日から61日以上または3か月以上の遅れで記録 契約期間中および契約終了後5年以内保有 |
| 入金状況 | 過去2年分を開示報告書で確認できる (短期間の遅れも履歴に残る) |
例えば、数日の遅れを何度も繰り返していると、返済にルーズな人だと判断される材料になります。
住宅ローンや自動車ローンのような大きな借入では、金融機関が過去の取引を慎重に確認します。
複数借入の返済が困難な場合も闇金などの悪徳業者は絶対に利用してはいけない
返済が回らなくなっても、審査なしをうたう闇金などの違法な業者は絶対に利用してはいけません。
貸金業者には返済能力の調査が法律で義務付けられているため、審査をしない正規の業者は存在しないからです。
闇金とは、貸金業の登録を受けずに営業する業者や、法律の上限を超える金利で貸し付ける違法業者を指します。
例えば、10日で1割の利息を求める業者は、年利に換算すると300%を超える完全な違法業者です。
一度でも借りてしまえば、返しても元金が減らず、勤務先や家族にまで取り立てが及ぶおそれがあります。
また、SNSや掲示板で見知らぬ個人から借りる個人間融資も、闇金である可能性が高いため近づかないでください。
- 審査なしをうたう業者
- 法律の上限(年20%)を超える金利で貸し付ける業者
- SNSや掲示板で見知らぬ個人から借りる個人間融資
金融庁は、個人を装った闇金業者による違法な高金利の貸付が行われ、さらなる犯罪被害に巻き込まれる危険性があると注意を呼びかけています。
返済が本当に苦しい状況であれば、借入を増やすのではなく、日本貸金業協会の相談窓口や弁護士に相談してください。
- 日本貸金業協会の相談窓口
- 弁護士
まとめ:他社借入があっても借りれるカードローンはある!件数別に契約先を考え上手に返済管理しよう
借入が1件にとどまっているなら、上限金利が年14%台の銀行カードローンで利息の負担を抑えられます。
今日中に資金が必要な場合は、即日融資に対応している大手の消費者金融が現実的な選択肢です。
件数が4件以上に増えている方は、担当者が個別に判断してくれる中小の消費者金融を検討してみましょう。
例えば、年収300万円ですでに100万円を借りている方は、件数にかかわらず追加で借りることはできません。
契約したあとは、返済日と金額を一覧にして、1社も遅れないよう管理することが何より大切です。
1社の延滞でも記録は5年ほど残り、将来の住宅ローンにまで影響が及ぶからです。
コメント