

過去の返済遅延などによってブラックリスト入りしている方は、審査なしで20万円ほどのお金を借りる方法をお探しの方も多いと思います。
資金調達に時間がかかりますが、今すぐ20万円が必要な方は即日融資可能な消費者金融カードローンも選択肢の一つです。
貸金業法では、貸金業者が個人にお金を貸す際に返済能力を調査することが義務付けられており、信用情報機関の照会も必須とされているからです。
そのため、審査なしを掲げる業者は、法律を守っていない闇金である可能性が極めて高いと言えます。
一方で、信用情報を照会しない借入方法や、公的な支援制度は実際に存在し、審査なしでの借り入れが可能です。
例えば、加入している生命保険から借りる契約者貸付制度は、信用情報の審査を受けずに利用できる方法の一つです。
この記事では、ブラックリストと呼ばれる状態の正体と、信用情報に不安がある方でも20万円を用意できる方法を解説します。
あわせて、絶対に手を出してはいけない業者の見分け方と、将来また借りられるようになるまでの道筋も紹介します。
読み終える頃には、危ない業者を避けながら、今の自分にできる現実的な選択肢を選べるようになっているでしょう。
ブラックリストとはどんな状態を意味する?過去の延滞などの事故情報が影響する
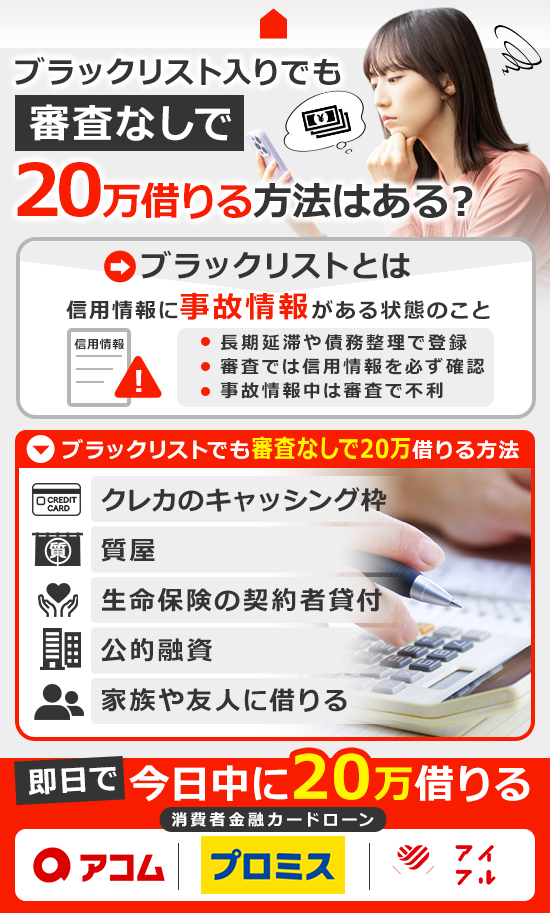
- ブラックリストは信用情報機関に事故情報が登録された状態の俗称
- 審査では申込情報や入金履歴などの信用情報が必ず確認される
- 長期延滞・代位弁済・債務整理などで事故情報が記録される
- CIC・KSC・JICCへの開示請求で自分の状況を確認できる
ブラックリストとは、信用情報機関に事故情報が登録されている状態を指す俗称です。
実際にブラックリストという名前の名簿が存在するわけではなく、金融機関の間で共有される名簿があるわけでもありません。
正確には、信用情報機関に登録された個人の情報の中に、返済が滞ったなどの記録が残っている状態を意味します。
この記録は異動情報や事故情報と呼ばれ、カードローンやクレジットカードの審査で必ず確認されます。
事故情報が登録される主な原因は、長期間の延滞や債務整理、代位弁済などです。
例えば、返済を3か月ほど滞納したまま放置すると、事故情報として記録される可能性が高くなります。
一度登録されると、消費者金融や銀行、クレジットカード会社の審査に通りにくい状態がしばらく続きます。
また、自分がブラックリストの状態かどうかは、信用情報機関に開示請求をすれば誰でも確認できます。
ここでは、審査で確認される信用情報の中身と、自分の状況を確かめる方法を順番に解説します。
審査時に重要な信用情報とは?何を確認されるか知っておこう
信用情報とは、クレジットやローンの契約や申し込みに関する、客観的な取引の事実を登録した個人の情報です。
貸金業者が個人にお金を貸す際は、指定信用情報機関の信用情報を使って返済能力を調査することが法律で義務付けられています。
CICの場合、登録される情報は申込情報、クレジット情報、利用記録の3つで構成されています。
| 情報の種類 | 主な内容 | 保有期間 |
|---|---|---|
| 申込情報 | 新規の申し込みで会社が信用情報を照会した事実 | 照会日から6か月間 |
| クレジット情報 | 契約日・契約額・残債額・入金履歴・異動の有無など | 契約期間中および 契約終了後5年以内 |
| 利用記録 | 契約後の利用途中に会社が信用情報を照会した事実 | 6か月間 |
申込情報とは、新規の申し込みで会社が信用情報を照会した事実の記録で、照会日から6か月間保有されます。
例えば、短期間に何社も申し込むと、その履歴がすべて残り、お金に困っている人だと判断されてしまうでしょう。
クレジット情報には、契約日や契約額に加えて、残債額や入金履歴、異動の有無などの支払状況が記録されます。
この入金履歴は毎月の返済が期日どおりだったかを示すもので、審査では特に重視される部分です。
なお、信用情報に人種や思想、保健医療、犯罪歴といった項目は一切含まれません。
ただし、年収や勤務先などの属性は、申し込み時に自分で申告した内容が審査で確認される点は覚えておきましょう。
事故情報はどんな場合に記録される?長期延滞や債務整理も影響あり
事故情報が記録される主な原因は、長期の延滞、保証会社による代位弁済、自己破産などの債務整理です。
- 長期の延滞(CICでは61日以上または3か月以上の遅れ)
- 保証会社による代位弁済(保証履行)
- 自己破産などの債務整理
これらは返済の約束が守られなかった事実にあたるため、貸す側にとって重要な判断材料になるからです。
CICでは、返済予定日から61日以上または3か月以上の支払いの遅れがあると、支払状況の欄に異動と記録されます。
この異動には、保証会社が本人に代わって返済した保証履行や、裁判所による破産手続開始の決定も含まれます。
JICCでは、債権回収や債務整理、保証履行、強制解約、破産申立などが取引事実に関する情報として登録されます。
例えば、うっかり2か月支払いを忘れただけでも、61日を超えれば事故情報として記録される可能性があります。
記録が残る期間は情報の種類によって異なり、CICでは契約期間中および契約終了後5年以内とされています。
KSCの場合、破産や民事再生の官報情報は、決定の日から7年を超えない期間登録されます。
| 信用情報機関 | 事故情報などの登録期間 |
|---|---|
| CIC | 契約期間中および契約終了後5年以内 |
| KSC(官報情報) | 破産・民事再生の決定日から7年を超えない期間 |
自分にどの事故情報が残っているかは推測できないため、次に紹介する開示請求で確かめることをおすすめします。
信用情報登録機関で情報開示を行い自身の状況を確かめる
自分がブラックリストの状態かどうかは、信用情報機関に開示請求をすれば正確に確認できます。
審査に落ちた理由は業者から教えてもらえないため、自分の目で登録内容を確かめるしか方法がないからです。
国内には、CIC、KSC、JICCという3つの信用情報機関があり、それぞれ加盟している会社が異なります。
クレジットカード会社はCIC、銀行はKSC、消費者金融はJICCというように、審査で照会される機関が変わってきます。
例えば、CICだけを確認して問題がなくても、JICCには延滞の記録が残っているというケースも考えられます。
開示請求はいずれも本人であれば申し込むことができ、手数料は数百円から2,000円台です。
なお、本人が開示請求をした記録が、カードローンやクレジットカードの審査に影響することはありません。
ただし、いずれの機関も窓口での開示は終了しているため、スマートフォンか郵送での手続きとなる点は覚えておきましょう。
以下では、3つの機関それぞれの特徴と、開示請求の方法を紹介します。
| 項目 | CIC | KSC | JICC |
|---|---|---|---|
| 主な加盟先 | クレジットカード会社 信販会社 | 銀行・信用金庫 農協など | 消費者金融会社 信販会社 |
| 開示方法 | インターネット 郵送 | インターネット 郵送 | スマホアプリ 郵送 |
| 手数料 | ネット:500円 郵送:1,500円 | ネット:800円 郵送:2,403円 | アプリ:700円 郵送:2,177円 |
| 結果確認の目安 | ネットはその場で確認 | ネットは最短3〜5営業日 | アプリは1〜3日程度 |
CIC
CICは、クレジットカード会社や信販会社が多く加盟している指定信用情報機関です。
クレジットカードの支払いやスマートフォン本体の分割払いに遅れがあった方は、まずCICを確認するとよいでしょう。
開示の方法はインターネットと郵送の2つで、手数料はインターネットが500円、郵送が1,500円です。
インターネット開示はその場で結果を確認できますが、初回の開示はスマートフォンでの手続きのみとなります。
例えば、今すぐ自分の状況を知りたい方なら、スマートフォンから500円で申し込むのが早道です。
開示報告書では、契約内容や入金履歴に加えて、返済状況の欄に異動と記載されているかどうかを確認します。
また、直近6か月の申込情報も表示されるため、短期間に何社へ申し込んだかも自分で把握できます。
なお、CICでは信用状態を指数で表すクレジット・ガイダンスも提供されており、希望すれば開示時に確認できます。
KSC
KSCは、全国銀行協会が設置・運営している全国銀行個人信用情報センターの略称です。
銀行や信用金庫、農協などの金融機関が加盟しており、銀行カードローンや住宅ローンの審査で照会されます。
官報情報とは、官報に公告された破産や民事再生の手続開始決定の記録で、決定日から7年を超えない期間登録されます。
例えば、自己破産を経験した方は、CICやJICCの記録が消えたあともKSCに記録が残っている可能性があります。
開示の方法はインターネットと郵送の2つで、電話での申し込みは受け付けていません。
手数料は、2026年4月1日以降の申し込みでインターネットが800円、郵送は各コンビニで購入する利用券が2,403円です。
インターネット開示にはマイナンバーカードが必要で、申し込みから開示まで最短で3営業日から5営業日かかります。
JICC
JICCは、消費者金融会社や信販会社が多く加盟している株式会社日本信用情報機構のことです。
カードローンやキャッシングを利用したことがある方は、JICCに取引の記録が残っている可能性が高いと言えます。
JICCには、債権回収や債務整理、保証履行、強制解約、破産申立などが取引事実に関する情報として登録されます。
開示の方法はスマートフォンアプリと郵送の2つで、手数料はアプリが700円、郵送が2,177円です。
アプリでの申し込みにはマイナンバーカードによる認証が必要で、結果の受け取りまでは1日から3日程度かかります。
例えば、平日の夜に申し込んでおけば、数日後にはスマートフォンで結果を確認できます。
マイナンバーカードを持っていない方は、郵送での申し込みとなり、到着まで1週間から10日ほどかかります。
ブラックリストでも借りれる?信用情報を照会せずに20万借りる方法5選を紹介
返済能力の調査と信用情報の照会が義務付けられているのは、貸金業者による貸付だからです。
つまり、貸金業者からの借入以外の方法であれば、信用情報を理由に断られることはありません。
例えば、質屋は品物を担保にお金を貸す仕組みのため、借りる人の信用情報とは無関係に利用できます。
また、生命保険の契約者貸付制度は、自分が積み立てたお金の範囲内で借りる制度です。
ただし、いずれの方法にも金利や担保、利用条件などの制約があるため、仕組みを理解したうえで選ぶ必要があります。
| 方法 | 利用に必要なもの | 主な注意点 |
|---|---|---|
| キャッシング枠 | キャッシング枠付きの クレジットカード | 金利は年15%から18%程度と高め |
| 質屋 | 20万円に見合う価値の品物 本人確認書類 | 金利は年109.5%まで認められている |
| 契約者貸付制度 | 解約返戻金のある 生命保険 | 元利合計が解約返戻金を超えると 契約が効力を失うおそれ |
| 公的融資 | 貸付条件を満たすこと (審査あり) | 入金までに時間がかかる |
| 家族・友人 | 信頼できる相手 | 返済が滞ると関係が壊れるおそれ |
ここでは、信用情報を理由に断られにくい5つの方法を、それぞれの注意点とあわせて紹介します。
自分が使えそうな方法がないか、順番に確認してみてください。
クレジットカードのキャッシング枠なら即日で20万借入可能
すでにキャッシング枠が付いているクレジットカードを持っているなら、ATMから即日で現金を借りられます。
キャッシング枠は、カードを作った時点で審査を通過して与えられた枠のため、利用のたびに新たな審査は行われないからです。
手続きはコンビニや銀行のATMにカードを入れて、キャッシングを選んで金額を指定するだけで完了します。
コンビニや銀行のATMにクレジットカードを入れます。
画面のメニューからキャッシングを選択します。
借りたい金額を指定すれば手続きは完了です。
例えば、キャッシング枠が20万円以上残っていれば、その日のうちに20万円を手にできる計算です。
ただし、キャッシング枠の金利は年15%から18%程度と高めに設定されているケースが多い点には注意が必要です。
また、カード会社は利用の途中でも信用情報を照会することがあり、この照会は利用記録として6か月間残ります。
その結果、支払いの遅れなどが見つかると、枠を減らされたり利用を止められたりする可能性もあります。
- 金利は年15%から18%程度と高めに設定されていることが多い
- 利用途中の信用情報の照会で、枠の減額や利用停止となる可能性がある
- ショッピング枠の現金化は規約違反となり、詐欺罪に問われるおそれもある
質屋で物を担保に即日で20万借りることが出来る
ブランド品や貴金属などを持っている方は、質屋に品物を預けることで即日20万円を借りられる可能性があります。
質屋は預かった品物を担保として貸し付けるため、借りる人の収入や信用情報を確認しないからです。
手続きは、品物を持ち込んで査定を受け、提示された金額に納得すればその場で現金を受け取れます。
必要なのは運転免許証などの本人確認書類だけで、審査を待つ時間もかかりません。
期限までに元金と利息を返せば品物は戻り、返せない場合は品物を手放すことで返済の義務がなくなります。
預けられる期間は原則3か月で、1日でも借りれば1か月分の利息がかかる計算方法が一般的です。
| 項目 | 質屋の仕組み |
|---|---|
| 必要なもの | 担保にする品物 運転免許証などの本人確認書類 |
| 金利 | 質屋営業法により年109.5%まで認められている |
| 預けられる期間 | 原則3か月 |
| 利息の計算 | 1日でも借りれば1か月分の利息がかかる方法が一般的 |
| 返せない場合 | 品物を手放すことで返済の義務がなくなる |
また、20万円を借りるには、それに見合う価値の品物を持ち込む必要がある点も押さえておきましょう。
大切な品物を失いたくない方は、返済できる見込みが立つ場合に限って利用することをおすすめします。
生命保険を契約中の場合は契約者貸付制度で20万借りれる
解約返戻金のある生命保険に加入している方は、契約者貸付制度を使って20万円を借りられる可能性があります。
この制度は、これまで自分が払い込んだ保険料をもとにした解約返戻金を担保にお金を借りる仕組みだからです。
保険会社から自分のお金を前借りする形になるため、信用情報を照会する審査はありません。
借りられる金額の上限は、解約返戻金の一定の範囲内で、保険の種類や加入からの経過年数によって決まります。
例えば、加入して年数が浅く解約返戻金が少ない場合は、20万円に届かないこともあるでしょう。
金利は保険会社や契約時期によって異なりますが、消費者金融と比べれば低い水準に設定されています。
| 項目 | 契約者貸付制度の内容 |
|---|---|
| 対象の保険 | 解約返戻金のある生命保険 (掛け捨てタイプは利用不可) |
| 借りられる金額 | 解約返戻金の一定の範囲内 |
| 金利 | 保険会社や契約時期によって異なる |
| 返済期限 | 決められていない |
| 信用情報の照会 | なし |
ただし、掛け捨てタイプの保険には解約返戻金がないため、この制度は利用できません。
まずは保険証券やマイページを確認し、契約している保険会社に貸付可能額を問い合わせてみてください。
自身の状況によっては公的融資で20万借りる対象になることがある
失業や収入の減少で生活が苦しい方は、生活福祉資金貸付制度などの公的融資の対象になることがあります。
この制度は、資金の貸付と必要な相談支援を行い、世帯の自立を図ることを目的とした福祉の貸付だからです。
営利目的の貸付ではないため、信用情報の事故情報を理由に一律で断られるわけではありません。
実施しているのは各都道府県の社会福祉協議会で、相談や申し込みの窓口は市区町村の社会福祉協議会です。
例えば、緊急かつ一時的に生計の維持が困難になった場合は、10万円以内を無利子で借りられる緊急小口資金があります。
失業などで生活全般に困難を抱えた世帯には、生活費と一時的な資金を貸し付ける総合支援資金も用意されています。
| 貸付の種類 | 主な対象 | 貸付の内容 |
|---|---|---|
| 緊急小口資金 | 緊急かつ一時的に 生計の維持が困難になった場合 | 10万円以内を無利子で貸付 |
| 総合支援資金 | 失業などで生活全般に 困難を抱えた世帯 | 生活費と一時的な資金を貸付 |
連帯保証人は原則として必要ですが、立てられない場合でも貸付を受けられる仕組みになっています。
ただし、公的融資にも審査があり、貸付の決定では貸付条件に加えて返済できる見込みがあるかどうかも考慮されます。
どうしても20万必要な場合は家族や友人に相談してみる
ほかに手段がなく、どうしても20万円が必要な場合は、家族や信頼できる友人に相談することも選択肢の一つです。
個人からの借入であれば、信用情報を確認されることも、利息を求められることもほとんどないからです。
返済の期日についても、相手の理解が得られれば、自分の状況に合わせて柔軟に決められるでしょう。
相談するときは、必要な金額と使い道、いつまでに返せるのかを正直に伝えることが何より大切です。
例えば、来月の給料日に5万円ずつ4回に分けて返すというように、具体的な計画を示すと納得してもらいやすくなります。
また、金額や返済方法を書いた借用書を交わしておけば、後々の行き違いを防げます。
- 必要な金額
- お金の使い道
- いつまでに、どのように返せるのか(具体的な返済計画)
- 金額や返済方法を書いた借用書を交わすこと
ただし、お金の貸し借りは信頼関係に影響しやすく、返済が滞れば大切な関係が壊れてしまうおそれもあります。
相手にも生活があるため、無理のない金額にとどめ、断られた場合は素直に引き下がる姿勢も必要です。
信用情報に問題がなければ消費者金融カードローンで今日中に20万借りれる
大手の消費者金融は、申し込みから融資までをインターネットで完結できる仕組みを整えているからです。
ここまで紹介してきた方法と違い、担保や品物を用意する必要がない点も利用しやすい理由と言えます。
例えば、過去に延滞したことがなく安定した収入がある方なら、スマートフォンから申し込んで数十分で契約できる場合もあります。
20万円を借りるには、少なくとも年収60万円以上が必要になる計算です。
また、他社からすでに借入がある場合は、その残高も合算して判断される点には注意が必要です。
ここでは、消費者金融、銀行、スマホアプリという3つの借入方法の特徴を解説します。
自分の状況に合った方法を選ぶ参考にしてください。
| 借入方法 | 借入までのスピード | 特徴 | 注意点 |
|---|---|---|---|
| 消費者金融 カードローン | 条件を満たせば 即日融資が可能 | 初回契約者向けの 無利息サービスがある大手も | 受付時間によっては 翌営業日になる |
| 銀行 カードローン | 即日融資は不可 (数日かかる) | 上限金利14%台から 15%程度の商品が多い | 急ぎの借入には 向かない |
| スマホアプリ | カードの発行を 待たずに借入可能 | 郵送物が届かず 家族に知られにくい | 審査や信用情報の 照会は省略されない |
消費者金融カードローンなら即日で20万借りれる
今日中に20万円が必要なら、選択肢として最も現実的なのが大手の消費者金融カードローンです。
審査から契約までを短時間で進める体制が整っており、条件を満たせば申し込んだその日に借りられるからです。
申し込みはインターネットから行い、本人確認書類をアップロードして審査を待つ流れが一般的です。
契約が完了すれば、指定した口座への振り込みや、提携ATMでの借入ができるようになります。
公式サイトなどから、インターネットで申し込みます。
本人確認書類をアップロードして、審査の結果を待ちます。
契約が完了すれば、口座への振り込みや提携ATMで借入ができます。
金利は利息制限法で上限が決められており、20万円を借りる場合は年18%が上限です。
例えば、年18%で20万円を1か月借りると、利息はおよそ3,000円かかる計算になります。
大手であれば初回契約者向けに一定期間の無利息サービスを設けているところもあり、短期間で返せる方は負担を抑えられるでしょう。
ただし、即日融資を受けるには申し込みの受付時間内に手続きを終える必要があり、時間帯によっては翌営業日になります。
また、審査では在籍確認として勤務先への電話が行われることもあるため、事前に対応方法を確認しておきましょう。
- 申し込みの受付時間内に手続きを終える必要があり、時間帯によっては翌営業日になる
- 審査では在籍確認として勤務先への電話が行われることもある
銀行カードローンは低金利が特徴のため返済負担を軽減できる
返済の負担をできるだけ減らしたい方には、消費者金融より金利が低めに設定されている銀行カードローンが向いています。
銀行は資金の調達コストが低いため、上限金利を14%台から15%程度に抑えている商品が多いからです。
また、銀行カードローンは貸金業法の総量規制の対象外である点も特徴の一つです。
ただし、各行は自主的な審査基準を設けているため、年収に対して過大な金額を借りられるわけではありません。
2018年1月から、銀行は融資の審査で警察庁のデータベースに照会することになり、回答までに時間がかかるようになりました。
そのため、申し込みから借入までには数日かかると考えておく必要があります。
例えば、金曜日に申し込んだ場合、実際に借りられるのは翌週になることも珍しくありません。
| 項目 | 消費者金融 | 銀行 |
|---|---|---|
| 上限金利 | 20万円の借入なら 年18%が上限 | 14%台から15%程度の 商品が多い |
| 総量規制 | 対象 (年収の3分の1まで) | 対象外 (各行が自主的な審査基準を設定) |
| 即日融資 | 条件を満たせば可能 | 不可 (借入まで数日かかる) |
スマホアプリはスマホからWEB完結で20万借りれる
スマートフォンのアプリを使えば、申し込みから借入までをすべてスマホの中で完結できます。
大手の消費者金融はいずれも専用アプリを提供しており、カードの発行を待たずに借入ができるからです。
本人確認もアプリのカメラで書類と顔を撮影する方法に対応しており、郵送のやり取りが不要になります。
そのため、自宅に郵送物が届かず、家族に知られにくい点も利用しやすい理由と言えるでしょう。
借入はアプリから口座への振り込みを指示するか、アプリを使って提携ATMから現金を引き出す形になります。
例えば、深夜にお金が必要になった場合でも、コンビニのATMでアプリを使えば現金を受け取れます。
また、アプリ上では利用残高や次回の返済日を確認でき、返済日を通知してくれる機能もあります。
- 申し込みから借入までスマートフォンで完結できる
- カードの発行を待たずに借入ができる
- 郵送物が届かず、家族に知られにくい
- アプリを使って提携ATMから現金を引き出せる
- 利用残高や次回の返済日を確認でき、返済日の通知機能もある
アプリのアイコンや通知の表示は各社で異なるため、周囲に知られたくない方は事前に設定を確認しておきましょう。
今日中にブラックや専業主婦が20万借りる方法はある?各属性に合った借入方法を紹介
ブラックリストの状態や専業主婦、学生といった立場によって、現実的に選べる借入方法は異なります。
貸金業者からの借入には安定した収入が求められるため、収入がない方や少ない方は一般的なカードローンの審査に通りにくいからです。
例えば、専業主婦の方には配偶者の収入を合算して借りられる仕組みが用意されています。
離職して職業訓練を受ける方には、生活費を補うための公的な融資制度があります。
ここでは、立場ごとに利用できる3つの方法を紹介します。
自分に当てはまるものがないか確認してみてください。
| 立場 | 借入方法 | ポイント |
|---|---|---|
| 離職して 職業訓練を受ける方 | 求職者支援資金融資 | 利率は年2% 担保・保証人は不要 |
| アルバイト収入が ある学生 | 学生ローン | 信用情報の照会と 返済能力の調査がある |
| 収入のない 専業主婦 | 配偶者貸付 | 配偶者の同意書などの 提出が必要 |
離職して職業訓練を受ける場合は求職者支援資金融資を利用する
離職して職業訓練を受ける予定の方は、求職者支援資金融資で生活費を借りられる可能性があります。
この制度は、雇用保険を受給できない方が職業訓練を受ける間、給付金だけでは生活費が不足する場合に利用できる融資だからです。
利用するには、ハローワークで求職者支援資金融資要件確認書の交付を受け、職業訓練受講給付金の支給決定を受けている必要があります。
貸付額は、単身者が月額5万円、同居する配偶者や子、父母がいる方は月額10万円が上限です。
この上限額に受講予定の訓練月数を掛けた金額が、一括で振り込まれる仕組みになっています。
例えば、単身者が4か月の訓練を受ける場合、上限まで借りれば20万円を受け取れる計算です。
利率は年2%で、担保や保証人は必要ありません。
| 項目 | 求職者支援資金融資の内容 |
|---|---|
| 対象 | 雇用保険を受給できず職業訓練を受ける方 (給付金だけでは生活費が不足する場合) |
| 貸付額の上限 | 単身者:月額5万円 同居する配偶者や子、父母がいる方:月額10万円 |
| 受け取り方 | 上限額×受講予定の訓練月数を一括で振込 |
| 利率 | 年2% |
| 担保・保証人 | 不要 |
ただし、ハローワークで要件が認められても、労働金庫の審査があり、通らない場合もあります。
ハローワークで求職者支援資金融資要件確認書の交付を受けます。
職業訓練受講給付金の支給決定を受けている必要があります。
ハローワークで要件が認められたあと、労働金庫の審査があります。
上限額に訓練月数を掛けた金額が一括で振り込まれます。
学生は金利の低い学生ローンを検討する
アルバイトなどで安定した収入がある学生の方は、学生専用のローンを検討する方法があります。
学生ローンは、学生の利用を前提にした商品のため、収入が少なくても相談に乗ってもらえる場合があるからです。
金利は業者によって幅がありますが、大手消費者金融の上限より低めに設定されているところもあります。
そのため、無収入の学生や、スマートフォンの分割払いを延滞している学生は審査に通りません。
例えば、携帯端末の分割払いを何か月も滞納していると、それが事故情報として記録されている可能性があります。
また、貸金業者からの借入には総量規制があるため、アルバイトの年収が60万円に満たなければ20万円は借りられません。
- 無収入の学生
- スマートフォンの分割払いを延滞している学生
- アルバイトの年収が60万円に満たない学生(20万円を借りる場合)
返済が滞れば、社会に出る前に信用情報へ傷が残り、将来の住宅ローンなどに影響するおそれもあります。
専業主婦は配偶者の収入で返済を証明できる配偶者貸付で20万借りる
収入のない専業主婦の方は、配偶者貸付という仕組みを使えば20万円を借りられる可能性があります。
配偶者貸付は、配偶者と合わせた年収の3分の1以下であれば貸付ができる、総量規制の例外にあたる制度だからです。
例えば、配偶者の年収が300万円であれば、夫婦の合算で100万円までが上限の目安になります。
利用するには、配偶者の同意書に加えて、婚姻関係を証明する住民票や戸籍謄本、配偶者の収入証明書の提出が必要です。
- 配偶者の同意書
- 婚姻関係を証明する住民票や戸籍謄本
- 配偶者の収入証明書
手続きの際は、配偶者に事情を説明し、協力してもらう前提で進める必要があるでしょう。
また、配偶者の信用情報も確認されるため、配偶者に延滞や債務整理の記録があれば審査に通らない可能性があります。
すでに配偶者に借入がある場合は、その残高も合算して判断される点にも注意が必要です。
ただし、配偶者貸付を取り扱っている貸金業者は限られているため、事前に対応しているかを確認しておきましょう。
- 配偶者の信用情報も確認される
- 配偶者にすでに借入がある場合は、その残高も合算して判断される
- 配偶者貸付を取り扱っている貸金業者は限られている
ブラック入りでも20万借りたい人が借り入れの際に気を付けたい注意点3点
審査に落ち続けて追い詰められている人ほど、審査なしという言葉に頼ってしまいやすいからです。
闇金は、正規の登録を受けずに違法な高金利で貸し付ける業者で、一度関わると被害から抜け出すのが難しくなります。
例えば、10日で3割といった法外な利息を求められ、返しても元金がまったく減らない状態に陥ることがあります。
さらに、勤務先や家族への連絡、脅すような取り立てなど、生活そのものを壊されるおそれもあります。
- 10日で3割といった法外な利息を求められる
- 返しても元金がまったく減らない状態に陥る
- 勤務先や家族への連絡、脅すような取り立てを受ける
また、無事に借りられたとしても、返済の見通しが立っていなければ同じ状況を繰り返すことになります。
ここでは、お金を借りる前に必ず押さえておきたい3つの注意点を解説します。
自分の身を守るために、申し込む前に目を通しておいてください。
審査なしを謳う闇金は絶対に利用しない
審査なしや誰でも借りられるとうたう業者は、まず闇金と考えて、絶対に利用しないでください。
貸金業者には返済能力の調査が義務付けられているため、審査をしない正規の業者は存在しないからです。
闇金とは、貸金業の登録を受けずに営業する業者や、法律の上限を超えた金利で貸し付ける違法業者のことです。
例えば、10日で1割といった利息を求める業者は、年利に換算すると300%を超える完全な違法業者です。
一度でも借りてしまうと、返しても元金が減らないまま利息だけを払い続ける状態に陥ります。
さらに、申し込みの際に伝えた勤務先や家族の連絡先が、取り立てに使われるおそれもあります。
ブラックリストでも借りられる、内緒で貸しますといった甘い言葉は、追い詰められた人を狙った誘い文句です。
- 審査なし
- 誰でも借りられる
- ブラックリストでも借りられる
- 内緒で貸します
- 警察
- 弁護士
- 日本貸金業協会の相談窓口
借入先が正規の貸金業者かを登録貸金業者情報検索サービスで検索する
申し込む前に、その業者が正規の貸金業者かどうかを、金融庁の登録貸金業者情報検索サービスで確認しましょう。
貸金業を営むには、財務局長または都道府県知事の登録を受けることが法律で義務付けられているからです。
このサービスでは、所在地や商号、代表者名、電話番号といった項目から業者を検索できます。
金融庁によると、検索で見つからない業者は、登録を行っていない無登録業者である可能性があります。
ただし、データの更新後に新規登録した業者が含まれていないこともあるため、不明な点は各財務局や都道府県に問い合わせましょう。
そのため、業者名だけでなく、広告に書かれた電話番号が登録情報と一致しているかまで確認することが大切です。
- 登録貸金業者情報検索サービスで、商号や電話番号などから業者を検索する
- 検索で見つからない場合は、無登録業者の可能性を疑う
- 広告に書かれた電話番号が登録情報と一致しているかを確認する
- 不明な点は各財務局や都道府県に問い合わせる
また、金融庁は、架空の登録番号を使って営業している業者の名称も公表しています。
借り入れ前に返済計画を立てて大体の返済予定をしておく
お金を借りる前には、いつまでにいくら返すのかという返済計画を必ず立てておきましょう。
借りることばかりに気を取られて返済の見通しを立てずにいると、返済が滞って事故情報が増えてしまうからです。
計画を立てる手順は、まず毎月の手取り収入から家賃や食費などの支出を引き、返済に回せる金額を把握することから始まります。
そのうえで、借りた金額と利息の合計を、返済に回せる金額で割れば、完済までの期間がおおよそ見えてきます。
毎月の手取り収入から、家賃や食費などの支出を引きます。
借りた金額と利息の合計を、返済に回せる金額で割ります。
貸金業者の公式サイトのシミュレーションに金額を入力し、無理なく返せるかを確認します。
例えば、年18%で20万円を借りて毎月1万円ずつ返す場合、完済までにはおよそ2年かかり、利息は3万円台後半になります。
※年18%で20万円を借りた場合
| 毎月の返済額 | 完済までの期間 | 利息の目安 |
|---|---|---|
| 1万円 | およそ2年 | 3万円台後半 |
| 2万円 | 1年ほど | 2万円弱 |
毎月2万円ずつ返せば1年ほどで完済でき、利息は2万円弱に抑えられる計算です。
また、多くの貸金業者は公式サイトに返済シミュレーションを用意しており、金額を入力するだけで返済額を確認できます。
借りる前に返済シミュレーションを試して、無理なく返せる金額かどうかを確かめてから申し込んでください。
個人の電話番号やSNSで取引を進める個人間融資も闇金の可能性が高い
SNSや掲示板で見知らぬ個人からお金を借りる個人間融資は、闇金である可能性が高いため利用してはいけません。
金融庁は、個人を装った闇金業者により違法な高金利での貸付が行われ、さらなる犯罪被害やトラブルに巻き込まれる危険性があると注意を呼びかけています。
個人であっても、反復継続する意思をもって金銭の貸付を行うことは、貸金業法上の貸金業に該当します。
実際に、日本貸金業協会には深刻な被害が寄せられています。
融資の条件として性的な要求をされた、高額な利息を求められて返済が困難になったといった相談です。
ほかにも、返済が難しくなると暴力をちらつかせて脅された、先に保証料を振り込んだら連絡が取れなくなったという事例も報告されています。
- 融資の条件として性的な要求をされた
- 高額な利息を求められて返済が困難になった
- 返済が難しくなると暴力をちらつかせて脅された
- 先に保証料を振り込んだら連絡が取れなくなった
やり取りが携帯電話の番号やLINEだけで進む場合は、相手の身元を確かめられず、後から追跡することも困難です。
ブラック入りでも20万借りたい場合に意識したい審査通過のコツ2選
やみくもに申し込んでも落ちるだけでなく、申込情報が積み重なって、さらに審査に通りにくくなってしまうからです。
CICでは、会社が照会した申込情報が6か月間登録されるため、短期間の連続した申し込みは記録として残ります。
例えば、1週間に5社へ申し込むと、他社に断られ続けている人だと判断される可能性が高くなります。
- 短期間に何社も連続して申し込む(申込情報が6か月間残る)
- 事故情報が残っている間に申し込む
そのため、申し込む前に自分が条件を満たしているかを確認し、通る見込みのあるタイミングを選ぶことが大切です。
ここでは、申し込む前に必ず確認しておきたい2つのポイントを解説します。
今すぐ借りたい気持ちを一度抑えて、順番に確かめてみてください。
申込条件に当てはまっているかを審査前に事前に確認しておく
申し込む前に、その商品の申込条件を自分が満たしているかを必ず確認しておきましょう。
条件を満たしていなければ、信用情報に問題がなくても、その時点で審査に通らないからです。
多くの消費者金融では、年齢の上限と下限、そして安定した収入があることを条件としています。
安定した収入とは、金額の多さではなく、毎月継続して収入を得ていることを指します。
例えば、アルバイトやパートでも毎月働いていれば対象になりますが、収入がまったくない方は申し込めません。
また、貸金業者からの借入には総量規制があるため、20万円を借りるには年収60万円以上が必要になります。
他社にすでに借入がある方は、その残高も合算されるため、借入可能な金額はさらに少なくなる点にも注意が必要です。
- 年齢の上限と下限を満たしている
- 毎月継続して収入を得ている
- 20万円を借りる場合は年収60万円以上ある
- 他社の借入残高を合算しても、年収の3分の1を超えない
申込条件は各社の公式サイトに記載されているため、申し込みボタンを押す前に目を通しておきましょう。
自身の情報を確認し事故情報がある場合は消えてから申し込むべき
信用情報に事故情報が残っている間は申し込みを控え、記録が消えてから申し込むのが最も確実な方法です。
事故情報がある状態では審査に通らず、申し込むたびに申込情報が積み重なって状況が悪化するからです。
記録が残る期間は情報の種類によって異なり、CICでは契約期間中および契約終了後5年以内とされています。
KSCの官報情報であれば、破産や民事再生の決定日から7年を超えない期間が目安です。
| 信用情報機関 | 記録が残る期間の目安 |
|---|---|
| CIC | 契約期間中および契約終了後5年以内 |
| KSC(官報情報) | 破産・民事再生の決定日から7年を超えない期間 |
例えば、延滞を放置し続けている方は、まず滞納分を完済することが記録を消すための第一歩になります。
また、契約が終わっていないカードが残っていると、その分だけ記録が残る期間も延びていきます。
そのため、完済したあとに使わないカードを解約しておくことも、記録を早く消すためには有効です。
自分の事故情報がいつ消えるのかは、開示請求で異動の発生日や延滞解消日を確認すればおおよそ判断できます。
延滞したままでは記録が消えないため、まずは滞納を解消します。
契約が続いている分だけ記録が残る期間も延びるため、完済後に解約しておきます。
異動の発生日や延滞解消日を確認し、記録が消える時期を判断します。
記録が消える時期を見極めてから、次の行動を決めます。
ブラックリスト入りなら審査のない方法を選ぼう!審査なしを謳う業者には手を出さないことが大切
質屋への質入れや生命保険の契約者貸付制度、すでにあるキャッシング枠であれば、信用情報を理由に断られることはありません。
生活そのものが立ち行かない状況であれば、社会福祉協議会の生活福祉資金貸付制度などの公的な支援も検討できます。
例えば、出資法の上限である年20%を超える金利での貸付は犯罪であり、一度関われば生活そのものを壊されかねません。
申し込む前には、金融庁の登録貸金業者情報検索サービスで、正規の業者かどうかを必ず確認しましょう。
また、事故情報は一生残るものではなく、延滞を解消してから一定の期間が過ぎれば消えていきます。
今は借りられない状況でも、記録が消えれば再びお金を借りられる日は訪れます。
コメント