

「どこに申し込んでも審査に落ちてしまう」「もう貸してくれる会社なんてないのでは」と、不安な方も多いのではないでしょうか。
ただし、審査に落ちた原因を理解しないまま申し込みを繰り返すと、かえって審査に通りにくくなるため注意が必要です。
この記事では、審査に落ちる主な原因から、借入の可能性がある中小消費者金融7社、絶対に避けるべき危険な借入方法、ローン以外でお金を用意する方法までをわかりやすく解説します。
今の状況を抜け出すための正しい一歩を踏み出すためにも、ぜひ最後まで読み進めてください。
なぜ審査に通過できない?審査落ちに多い5つの原因を知ろう
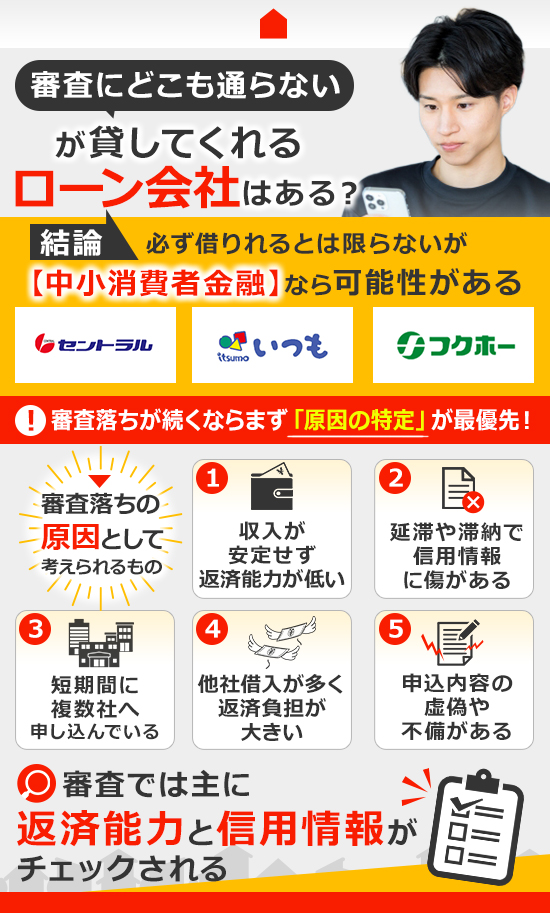
どこに申し込んでも審査に通らない場合、その原因は「返済能力」と「信用情報」のどちらか、あるいは両方にあると考えられます。
例えば、収入が不安定なのか、過去の延滞記録が残っているのか、短期間に申し込みすぎているのかによって、取るべき対策はまったく変わってきます。
原因さえわかれば、審査に通る可能性を高める方法や、ローン以外の現実的な選択肢も見えてくるはずです。
ここでは、審査落ちにつながりやすい代表的な5つの原因を解説しますので、ご自身に当てはまるものがないか確認しながら読み進めてください。
収入が安定しておらず返済能力が低いとみなされている
収入が不安定だったり極端に少なかったりすると、貸金業者から「貸しても返済が難しい」と判断され、審査に落ちる原因になります。
とはいえ、アルバイトやパートだからといって必ず審査に落ちるわけではありませんので、過度に心配する必要はありません。
審査では収入の金額だけでなく、勤続年数や雇用形態、毎月の収入にどれだけ波があるかといった「安定性」が重視されており、勤続数ヶ月の方や月ごとの収入差が大きい方は厳しく見られやすい傾向にあります。
- 勤続年数
- 雇用形態
- 毎月の収入の波の大きさ
過去の支払い遅延や滞納など信用情報に傷がある
クレジットカードやローンの返済で延滞や滞納をした記録が信用情報に残っていると、審査に通過するのは非常に難しくなります。
ただし、信用情報の記録は一生残り続けるわけではなく、一定期間が経過すれば削除されますので、悲観しすぎる必要はありません。
具体的には、61日以上または3ヶ月以上の長期延滞や債務整理をすると、いわゆる「異動情報」として登録され、信用情報機関によっては完済や契約終了から最長5年程度記録が残ります。
- 61日以上または3ヶ月以上の長期延滞
- 債務整理
- スマートフォン本体代の分割払いの支払い遅れ
なお、スマートフォン本体代の分割払いも割賦契約にあたるため、通信料金と一緒に支払いが遅れていた場合、本人が気づかないうちに信用情報に傷がついているケースもあります。
過去の支払いに少しでも心当たりがある方は、申し込みを重ねる前に、後述する情報開示でご自身の信用情報を確認しておきましょう。
複数申し込みを行った上に審査落ちのため申込ブラックになった
短期間に複数の会社へ申し込み、立て続けに審査に落ちていると、いわゆる「申込ブラック」の状態となり、さらに審査に通りにくくなります。
申込ブラックは正式な用語ではなく一時的な状態にすぎないため、時間が経てば自然と解消されていきます。
ローンやカードに申し込むと、その事実は信用情報機関に6ヶ月程度記録されて他社からも照会できるようになるため、短期間に申込履歴が積み重なると「よほどお金に困っているのでは」と警戒されてしまうのです。
| 項目 | 目安 |
|---|---|
| 申込情報の記録期間 | 6ヶ月程度 |
| 審査に影響が出やすい申込数 | 1ヶ月に3社以上 |
| 次に申し込むまでの間隔 | 申込履歴が消える6ヶ月 |
一般的には1ヶ月に3社以上申し込むと審査に影響が出やすいと言われており、焦って申し込みを重ねるほど状況が悪化してしまう点には注意してください。
他社借入件数が多く返済が難しいとされる
他社からの借入額だけでなく借入件数そのものが多い場合も、返済が難しいと判断されて審査に落ちる原因になります。
借入件数は返済を進めることで確実に減らせるため、今の状況が永遠に続くわけではありません。
たとえ1社あたりの借入額が少額であっても、複数社から借りていると多重債務に陥りかけていると見られやすく、一般的には3〜4社以上の借入があると審査が厳しくなると言われています。
なお、完済しただけで解約手続きをしていない場合は契約自体が残り続けるため、件数を減らしたいのであれば完済後に解約まで済ませておくことが重要です。
まずは残高の少ない借入から優先的に完済・解約を進め、件数が多くて管理しきれない場合は、複数の借入を1本にまとめるおまとめローンも検討してみましょう。
- 残高の少ない借入から優先的に完済する
- 完済した契約は解約まで済ませる
- 管理しきれない場合はおまとめローンで1本にまとめる
申込内容に虚偽があるため審査に通過できない
年収や勤務先、他社借入額などを偽って申告した場合、審査に通過することはほぼ不可能だと考えてください。
意図的な嘘でなくても、うろ覚えの金額や記入ミスによって申告内容と事実が食い違ってしまうケースもありますが、送信前に落ち着いて見直せば十分に防げます。
他社借入の状況は信用情報で、勤務先は在籍確認で、年収は収入証明書類で確認されるため、少しでも事実と異なる内容を書けば審査の過程ですぐに判明してしまいます。
| 申告内容 | 確認される方法 |
|---|---|
| 他社借入の状況 | 信用情報 |
| 勤務先 | 在籍確認 |
| 年収 | 収入証明書類 |
審査がどこも通らないが貸してくれるローン会社はある?借入の可能性がある中小消費者金融7社を紹介
大手で審査に落ちた方でも、独自の基準で審査を行う中小消費者金融であれば、借入できる可能性は残されています。
ただし、中小消費者金融も貸金業法を守って営業している正規の業者であるため、「誰にでも貸してくれる」わけではない点は理解しておきましょう。
例えば、スコアだけで判断せず担当者が事情をヒアリングしてくれる会社や、80歳まで申し込める会社、店舗で直接相談に乗ってくれる会社など、各社の強みはさまざまです。
ここでは、借入の可能性がある中小消費者金融7社の特徴と基本情報を紹介しますので、ご自身の状況と照らし合わせながら比較してみてください。
セントラルは大手並みのサービス展開で平日なら最短即日融資可能
セントラルは愛媛県松山市に本社を置く昭和48年創業の消費者金融で、中小でありながら大手に近いサービスを展開している点が大きな特徴です。
- 平日14時までの申し込みで最短即日融資
- はじめての方は最大30日間金利0円
- 自動契約機やセブン銀行ATMに対応
- 女性専用の「マイレディス」も用意
平日14時までに申し込みを済ませれば当日中の融資にも対応しているため、急いでお金を用意しなければならない方でも検討しやすいでしょう。
具体的には、はじめての方なら最大30日間金利0円のサービスがあるほか、自動契約機「セントラルくん」やセブン銀行ATMにも対応しており、女性専用の「マイレディス」も用意されています。
なお、公式サイトでは在籍確認は申込者と話をしたうえで方法を決め、基本的には電話で行うと案内されているため、勤務先への連絡が心配な方は事前に相談しておくと安心です。
セントラルの基本情報
| 貸付利率(実質年率) | 4.80%〜18.00% |
|---|---|
| 借入限度額 | 1万円〜300万円 |
| 審査・融資スピード | 最短即日(平日14時までの申し込み) |
| 無利息期間 | はじめての方は最大30日間 |
| 対象年齢 | 20歳以上69歳以下 |
| 登録番号 | 四国財務局長(10)第00083号 |
※2026年10月時点の公式サイト掲載情報です。最新の条件は公式サイトでご確認ください。
フクホーは過去ではなく現在の収入を見て借入可否を判断している
フクホーは大阪に本社を置く創業50年の消費者金融で、過去の審査結果にとらわれず、現在の収入や返済能力を中心に借入の可否を判断しています。
- 現在の収入や返済能力を中心に審査
- 他社で断られた方の申し込みも受け付け
- 担当者が申込者の事情をヒアリング
公式サイトでも他社で断られた方の申し込みを受け付けると明言しているため、大手で落ちたばかりの方でも諦める必要はありません。
審査は年収や勤務先、返済能力を軸に総合的に行われ、スコアだけで一律に判断するのではなく、担当者が申込者の事情をしっかりヒアリングしてくれるのが特徴です。
ただし、他社の返済を延滞中の方や過去の借入を放置している方、自営業者や会社役員の方は対象外とされているほか、契約ごとに1回振込で借りる仕組みのため、追加で借りるには再度の申し込みが必要です。
フクホーの基本情報
| 貸付利率(実質年率) | 7.30%〜20.00% |
|---|---|
| 借入限度額 | 5万円〜200万円 |
| 審査・融資スピード | 最短即日(申込時間帯により翌日以降) |
| 無利息期間 | なし |
| 対象年齢 | 20歳以上65歳以下 |
| 登録番号 | 大阪府知事(07)第12736号 |
※2026年10月時点の公式サイト掲載情報です。最新の条件は公式サイトでご確認ください。
いつもは初回契約時に無利息期間が最大60日間付与される
いつもは高知県高知市に本社を置く消費者金融で、はじめて契約する方を対象に最大60日間の無利息サービスを提供しています。
- 初回かつ60万円以上の契約で最大60日間無利息
- Web申し込みなら審査最短30分・振込最短45分
- カードや郵送物がなく在籍確認の電話も原則なし
無利息期間を30日間としている会社が多いなかで、60日間という長さは利息の負担を少しでも抑えたい方にとって心強い味方になるはずです。
さらに、Web申し込みなら最短30分で審査が完了して最短45分で振込を受けられるほか、カードや郵送物がなく、勤務先への在籍確認の電話も原則として行われないため、周囲に知られにくい点も魅力です。
ただし、60日間の無利息が適用されるのは初回かつ60万円以上の契約をした場合に限られ、18時以降の申し込みは審査の回答が翌営業日になる点には注意してください。
いつもの基本情報
| 貸付利率(実質年率) | 4.8%〜18.0% |
|---|---|
| 借入限度額 | 1万円〜500万円 |
| 審査・融資スピード | 審査最短30分・振込最短45分 |
| 無利息期間 | 最大60日間(初回かつ60万円以上の契約) |
| 対象年齢 | 20歳以上65歳以下 |
| 登録番号 | 高知県知事(5)第01519号 |
※2026年10月時点の公式サイト掲載情報です。最新の条件は公式サイトでご確認ください。
ベルーナノーティスは対象年齢が幅広いため高齢者でも借りれる
ベルーナノーティスは通信販売で知られるベルーナグループの株式会社サンステージが運営するカードローンで、20歳から80歳まで申し込めるのが最大の特徴です。
- 20歳から80歳まで申し込める
- 条件を満たせば何度でも14日間無利息
- 配偶者貸付制度で専業主婦の方も申し込める
多くの消費者金融が60代後半から70歳前後を上限としているなかで、年金を受け取っている高齢の方でも検討できる貴重な選択肢といえるでしょう。
また、はじめての借入だけでなく完済後に再び借りる場合も条件を満たせば何度でも14日間無利息となり、本人に収入がない専業主婦の方でも配偶者貸付制度を利用して申し込めます。
なお、無利息を再び適用するには前回の無利息適用の借入日から3ヶ月が経過している必要があり、ローンカードは自宅に郵送されるため、家族に知られたくない方は注意が必要です。
ベルーナノーティスの基本情報
| 貸付利率(実質年率) | 4.5%〜18.0% |
|---|---|
| 借入限度額 | 1万円〜300万円 |
| 審査・融資スピード | 審査最短30分・最短24時間以内に融資 |
| 無利息期間 | 14日間(初回および完済後の再借入で何度でも) |
| 対象年齢 | 20歳以上80歳以下 |
| 登録番号 | 埼玉県知事(4)第03865号 |
※2026年10月時点の公式サイト掲載情報です。最新の条件は公式サイトでご確認ください。
アローはアプリを使えば郵送物なしで手続きできるためバレにくい
アローは名古屋市に本社を置く消費者金融で、専用アプリを利用すれば申し込みから借入までWebで完結し、郵送物なしで手続きを進められます。
- 専用アプリなら郵送物なしでWeb完結
- 郵送の場合も封筒に社名の記載なし
- 審査は最短45分で完了
家族に借入を知られたくないという不安を抱えている方でも、比較的安心して利用しやすいでしょう。
アプリを使わない通常の申し込みでは自宅に契約書類が届きますが、その場合も封筒に社名「アロー」は記載されておらず、審査も最短45分で完了します。
一方で、金利は実質年率14.95%〜19.94%と大手より高めに設定されており、申し込めるのは22歳以上70歳以下の方に限られる点には注意してください。
アローの基本情報
| 貸付利率(実質年率) | 14.95%〜19.94% |
|---|---|
| 借入限度額 | 200万円まで |
| 審査・融資スピード | 審査最短45分 |
| 無利息期間 | なし |
| 対象年齢 | 22歳以上70歳以下 |
| 登録番号 | 愛知県知事(6)第04195号 |
※2026年10月時点の公式サイト掲載情報です。最新の条件は公式サイトでご確認ください。
フタバはレディースローンを実施しており女性でも安心して借りれる
フタバは東京都千代田区に本社を置く老舗の消費者金融で、女性向けの「レディースフタバ」を用意しているため、女性の方でも安心して申し込めます。
- 女性向けの「レディースフタバ」で女性スタッフが対応
- はじめての方は30日間無利息
- 平日16時までに審査完了で即日振込
お金の悩みを男性スタッフに話すのは抵抗があるという方でも、女性スタッフが対応してくれるので気軽に相談しやすいでしょう。
また、フタバでの借入がはじめての方は30日間無利息となり、平日16時までに審査が完了すれば即日振込にも対応しているうえ、来店不要でWebから申し込めます。
ただし、融資額の上限は50万円と少額で、10万円未満の借入では金利が実質年率最大19.945%と高めになる点には注意が必要です。
フタバの基本情報
| 貸付利率(実質年率) | 10万円未満:14.959%〜19.945% 10万円以上:14.959%〜17.950% |
|---|---|
| 借入限度額 | 1万円〜50万円 |
| 審査・融資スピード | 最短即日(平日16時までの審査完了) |
| 無利息期間 | はじめての方は30日間 |
| 対象年齢 | 20歳以上の安定した収入がある方 |
| 登録番号 | 東京都知事(4)第31502号 |
※2026年10月時点の情報です。最新の条件は公式サイトでご確認ください。
エイワは対面審査を実施しており個人の事情を聴いてもらいやすい
エイワは横浜市に本社を置く消費者金融で、店舗での対面審査を行っているため、書類だけでは伝わらない個人の事情を直接聞いてもらいやすいのが特徴です。
- 店舗で担当者と面談して融資の可否を判断
- 生活状況や返済の意思を自分の言葉で説明できる
- 20歳以上79歳以下が対象
信用情報に不安がある方でも、現在の生活状況や返済の意思を自分の言葉で説明できるので、機械的な審査で落ち続けている方にとっては大きなチャンスといえるでしょう。
具体的には、申し込み後に店舗へ来店して担当者と面談し、借入の目的や返済計画、他社の借入状況などを確認したうえで融資の可否が判断されます。
一方で、融資を受けるには来店が必須で店舗も全国25店舗に限られるため、近くに店舗がない方は利用が難しく、融資額も最大50万円と少額である点には注意が必要です。
エイワの基本情報
| 貸付利率(実質年率) | 10万円未満:19.9436% 10万円以上:17.9507% |
|---|---|
| 借入限度額 | 1万円〜50万円 |
| 審査・融資スピード | 店舗での対面審査後に融資(来店必須) |
| 無利息期間 | なし |
| 対象年齢 | 20歳以上79歳以下 |
| 登録番号 | 関東財務局長(14)第00154号 |
※2026年10月時点の公式サイト掲載情報です。最新の条件は公式サイトでご確認ください。
審査にどこも通らない場合もしてはいけない借入方法3選!必ず安全な借入方法を利用する
- 闇金:法外な利息や執拗な取り立てを受ける
- SNSの個人間融資:個人情報の悪用や犯罪被害に遭う
- クレジットカードの現金化:カードの強制解約や一括請求を受ける
どれも「審査なし」「すぐ借りられる」といった甘い言葉で誘ってきますが、その裏には法外な利息や犯罪被害、カードの強制解約といった深刻なリスクが潜んでいます。
例えば、数万円を借りたつもりが短期間で返済額が何倍にも膨らんだり、個人情報を悪用されて家族や職場にまで被害が及んだりするケースも珍しくありません。
一時的にお金を手にできたとしても、結果的に今よりはるかに苦しい状況に追い込まれてしまっては意味がないでしょう。
ここでは、審査に通らないときに手を出してはいけない3つの借入方法とその危険性を具体的に解説しますので、必ず目を通しておいてください。
審査にどこも通らない場合も闇金には絶対に手を出してはいけない
どこの審査にも通らないからといって、闇金には絶対に手を出してはいけません。
闇金は「ブラックでもOK」「審査なし」などと困っている人の弱みにつけ込んできますが、国や都道府県に登録せずに営業している違法業者であり、まともな取引は期待できません。
- 国や都道府県に登録せずに営業している違法業者
- 「トイチ」(10日で1割)など法外な利息を請求される
- 自宅や職場、家族への執拗な取り立てを受ける
実際に、「トイチ」と呼ばれる10日で1割、年率に換算すると365%にもなる法外な利息を請求されたり、自宅や職場、家族への執拗な取り立てを受けたりする被害が後を絶ちません。
万が一闇金を利用してしまった場合は法テラスに相談してみる
万が一闇金から借りてしまった場合は、一人で抱え込まずに、すぐ法テラス(日本司法支援センター)へ相談しましょう。
「違法な業者から借りた自分が悪い」と相談をためらう方もいますが、闇金との契約は法外な利息を前提とした違法なものなので、遠慮する必要はまったくありません。
法テラスでは、問題に応じた相談窓口や闇金問題に対応できる弁護士・司法書士を案内してもらえるほか、収入などの条件を満たせば無料の法律相談や弁護士費用の立替制度も利用できます。
なお、最高裁判所の判例でも闇金が貸したお金の返還を求めることは認められないという考え方が示されており、言われるがまま支払いを続けても要求額が膨らむ一方になりやすいため、自己判断で返済を続けるのは避けてください。
法テラスのサポートダイヤル(0570-078374)に連絡するか、身の危険を感じる場合は警察に相談し、一日も早く専門家の力を借りて解決への一歩を踏み出しましょう。
| 相談先 | 連絡方法・目安 |
|---|---|
| 法テラス(日本司法支援センター) | サポートダイヤル(0570-078374) |
| 警察 | 身の危険を感じる場合 |
SNS上での個人間融資で資金調達はしない
SNSや掲示板で見かける「個人間融資」で資金を調達するのは非常に危険なので、絶対にやめましょう。
一見すると親切な個人が助けてくれるように見えますが、相手の素性はまったくわからず、トラブルが起きても泣き寝入りするしかないケースがほとんどです。
実際には、個人を装った闇金業者が法外な利息で貸し付けていたり、身分証の画像を送らせて個人情報を悪用したり、性的な関係を要求したりする被害が相次いでおり、金融庁や警察も注意を呼びかけています。
- 個人を装った闇金業者による法外な利息での貸付
- 身分証の画像を送らせての個人情報の悪用
- 性的な関係の要求
- 銀行口座やキャッシュカードの譲渡要求
クレジットカードの現金化はカード会社の規約違反でリスクが高いためしてはいけない
クレジットカードのショッピング枠を使って現金を手に入れる「現金化」は、カード会社の規約で禁止されている行為のため、絶対にしてはいけません。
過去には現金化業者が出資法違反などの疑いで摘発された事例もあり、「カードがあれば審査なしで現金が手に入る便利な方法」と軽く考えるのは危険です。
具体的には、業者を通すと手数料などを差し引かれて購入額の一部しか受け取れないのが一般的で、後日ショッピング利用分の全額をカード会社に支払わなければならないため、借金はかえって膨らんでしまいます。
| タイミング | 起こりうること |
|---|---|
| 現金を受け取るとき | 手数料などを差し引かれ、購入額の一部しか受け取れない |
| 後日の支払い | ショッピング利用分の全額をカード会社に支払う |
| 現金化が発覚したとき | カードの利用停止・強制解約・残高の一括請求 |
| 自己破産を検討するとき | 免責が認められにくくなる |
また、現金化が発覚するとカードの利用停止や強制解約、残高の一括請求を受けるおそれがあるうえ、将来自己破産を検討することになった場合にも免責が認められにくくなる原因になる点には注意が必要です。
ローン審査にどこも通らない場合の対処法2選!マイナスな点をなくすことを心がける
原因をそのままにして申し込みを続けても結果は変わらないどころか、申込履歴が増えてさらに不利になってしまいます。
例えば、借入希望額を見直すだけで審査に通りやすくなるケースもあれば、信用情報を確認して初めて延滞記録が残っていたことに気づくケースもあります。
自分の状況を正しく把握できれば、いつ・どこに・いくら申し込むべきかという判断もしやすくなるでしょう。
ここでは、審査にどこも通らない場合にすぐ取り組める2つの対処法を紹介しますので、次の申し込みの前に必ず実践してください。
借入希望額が自身の年収の3分の1以内になっているかを確認する
審査に通らない場合は、まず借入希望額が自分の年収の3分の1以内に収まっているかを確認しましょう。
希望額を少し見直すだけで審査結果が変わる可能性もあるため、決して難しい対策ではありません。
貸金業法の総量規制により、消費者金融などの貸金業者からの借入総額は年収の3分の1までと定められており、この上限には他社からの借入残高も含まれるため、例えば年収300万円で他社から80万円借りている場合、新たに借りられるのは最大20万円となります。
| 例:年収300万円の場合 | 金額 |
|---|---|
| 総量規制による借入総額の上限 | 100万円(年収の3分の1) |
| 他社からの借入残高 | 80万円 |
| 新たに借りられる上限 | 最大20万円 |
なお、上限の範囲内であっても希望額が大きいほど審査は慎重になる傾向があり、1社からの希望額が50万円を超える場合や他社と合わせた借入額が100万円を超える場合には、収入証明書類の提出も必要になる点には注意してください。
- 1社からの希望額が50万円を超える場合
- 他社と合わせた借入額が100万円を超える場合
JICCなどの信用情報機関で情報開示する
審査に落ち続けている原因に心当たりがない場合は、JICCなどの信用情報機関で自分の信用情報を開示してみましょう。
日本の信用情報機関には、主に消費者金融が加盟するJICC、クレジットカード会社が中心のCIC、銀行が加盟する全国銀行個人信用情報センターの3つがあり、例えばCICならスマートフォンから手数料500円で開示を申し込めます。
| 信用情報機関 | 主な加盟会社 |
|---|---|
| JICC | 消費者金融 |
| CIC | クレジットカード会社 |
| 全国銀行個人信用情報センター | 銀行 |
開示報告書で延滞や債務整理などの異動情報が見つかった場合は、その情報が削除されるまで新たな申し込みを控えるのが賢明で、反対に身に覚えのない情報が登録されていれば、登録元の会社に問い合わせて確認することができます。
| 開示結果 | 取るべき対応 |
|---|---|
| 延滞や債務整理などの異動情報がある | 情報が削除されるまで新たな申し込みを控える |
| 身に覚えのない情報が登録されている | 登録元の会社に問い合わせて確認する |
審査がどこも通らないが借りれる方法はある?ローン以外の借入方法4選!
ローン審査にどこも通らない場合でも、ローン以外の方法に目を向ければ、新たな審査なしでお金を用意できる可能性があります。
消費者金融やカードローンだけが資金を調達する手段ではないため、選択肢がなくなったと悲観する必要はありません。
例えば、手持ちのクレジットカードにキャッシング枠が付いていればすぐに現金を引き出せますし、生命保険や勤務先の制度、質屋を利用すれば信用情報に左右されずに借りられるケースもあります。
| 方法 | メリット | 注意点 |
|---|---|---|
| キャッシング枠 | 新たな審査なしで即日借りられる | 総量規制の対象 |
| 契約者貸付 | 審査なし・信用情報に記録されない | 未返済のままだと保険が失効するおそれ |
| 従業員貸付 | 低金利のケースが多く給与天引きで返済 | 借入理由を会社へ伝える必要がある |
| 質屋 | 収入や信用情報に関係なく借りられる | 金利の上限が年109.5%と高め |
ここでは、ローン以外でお金を借りる4つの方法を紹介しますので、ご自身に当てはまるものがないか確認してみてください。
クレジットカードにキャッシング枠が付帯している場合は即日融資可能
手持ちのクレジットカードにキャッシング枠が付いている場合は、新たな審査を受けることなく、その日のうちに現金を借りられます。
具体的には、コンビニや銀行の提携ATMにカードを入れて暗証番号を入力するだけで、利用可能額の範囲内で現金を引き出せるほか、カード会社によってはネットで申し込んで指定口座に振り込んでもらうこともできます。
- コンビニや銀行の提携ATMでカードと暗証番号を使って引き出す
- ネットで申し込んで指定口座に振り込んでもらう(カード会社による)
ただし、キャッシング枠は総量規制の対象となるため他社借入と合わせて年収の3分の1までしか利用できず、枠が付いていないカードに後から追加する場合は審査が必要になる点には注意してください。
生命保険に加入している場合は契約者貸付制度で借りれる
貯蓄性のある生命保険に加入している場合は、契約者貸付制度を利用して、保険会社からお金を借りることができます。
契約者貸付は解約返戻金を担保にした仕組みのため、審査はなく、利用しても信用情報に記録されることはありません。
借りられる金額は解約返戻金の一定割合までが目安で、金利も消費者金融より低めに設定されていることが多く、保険会社によってはネットや電話で申し込むだけで最短即日から翌営業日に振り込まれます。
- 解約返戻金を担保にした仕組みで審査なし
- 利用しても信用情報に記録されない
- 金利は消費者金融より低めのことが多い
- 保険会社によっては最短即日から翌営業日に振込
会社員の場合は職場で従業員貸付制度が利用できる可能性がある
会社員の方は、勤務先の福利厚生として用意されている従業員貸付制度を利用できる可能性があります。
従業員貸付は社員の生活を支援するための制度であることから、一般的な金融機関よりも低い金利で借りられるケースが多く、返済も給与からの天引きで進むため、返し忘れの心配もありません。
ただし、制度の有無や利用条件は会社によって異なるほか、申し込みの際に借入の理由を会社へ伝える必要があり、審査や手続きに時間がかかる場合もある点には注意してください。
| 項目 | 内容 |
|---|---|
| メリット | 一般的な金融機関より低い金利のケースが多い 給与天引きで返し忘れの心配がない |
| 注意点 | 制度の有無や利用条件は会社によって異なる 借入の理由を会社へ伝える必要がある 審査や手続きに時間がかかる場合がある |
質屋で物を担保にお金を借りる
ブランド品や貴金属、時計などの価値ある品物を持っている場合は、質屋に預けてお金を借りる方法もあります。
質屋の融資は品物の価値だけを基準に行われるため、収入や信用情報は一切関係なく、審査に通らず困っている方でも利用しやすいのが特徴です。
品物を持ち込んで査定を受け、提示された金額に納得すれば本人確認書類を提示するだけでその場で現金を受け取れ、期限までに元金と利息を支払えば品物を返してもらえます。
ブランド品や貴金属、時計など価値のある品物を質屋に持ち込みます。
提示された金額に納得すれば、その場で現金を受け取れます。
支払えば品物を返してもらえます。期限までに返済できなければ質流れとなります。
審査がどこも通らないが貸してくれるローン会社は?中小消費者金融は比較的柔軟な審査を行う傾向にある
ただし、審査に落ちた原因を把握しないまま申し込みを重ねると申込ブラックになりかねないため、まずは借入希望額の見直しや信用情報の開示によって、マイナスな点をなくしておくことが大切です。
また、クレジットカードのキャッシング枠や生命保険の契約者貸付、勤務先の従業員貸付、質屋など、ローン以外にもお金を用意する方法はあります。
今回紹介した方法の中からご自身の状況に合ったものを選び、安全な借入先で今の苦しい状況を抜け出すための一歩を踏み出しましょう。
\大手で審査に落ちた方でも借入の可能性あり/
コメント