

個人再生中にお金を借りる方法を探している方には、「個人再生の手続き中でもお金を借りれる?」と不安を抱えている方も多いのではないでしょうか。
減額されたとはいえ返済は続くため、急な出費が重なると生活が立ち行かなくなるのは無理もありません。
手続きを始めた時点で信用情報に債務整理の情報が登録され、カードローンなどの審査に通らなくなるからです。
さらに、手続き中に新たな借入をすると、再生計画が遂行される見込みがないと判断され、不認可になるおそれもあります。
つまり、目先の資金を得るために借りることが、手続きそのものを失敗させる原因になりかねません。
例えば、あと少しで認可が下りる時期に借入が発覚すれば、これまでの手続きが無駄になってしまいます。
この記事では、個人再生中に借入ができない理由と、資金が足りないときに取るべき行動を解説します。
あわせて、手続きを終えたあと、いつから再び借りられるようになるのかという目安も紹介します。
読み終える頃には、今やるべきことがはっきりして、落ち着いて手続きを進められる状態になっているでしょう。
個人再生中にお金は借りられる?借入の難易度や今後の注意点に関しても基本情報を3つ紹介
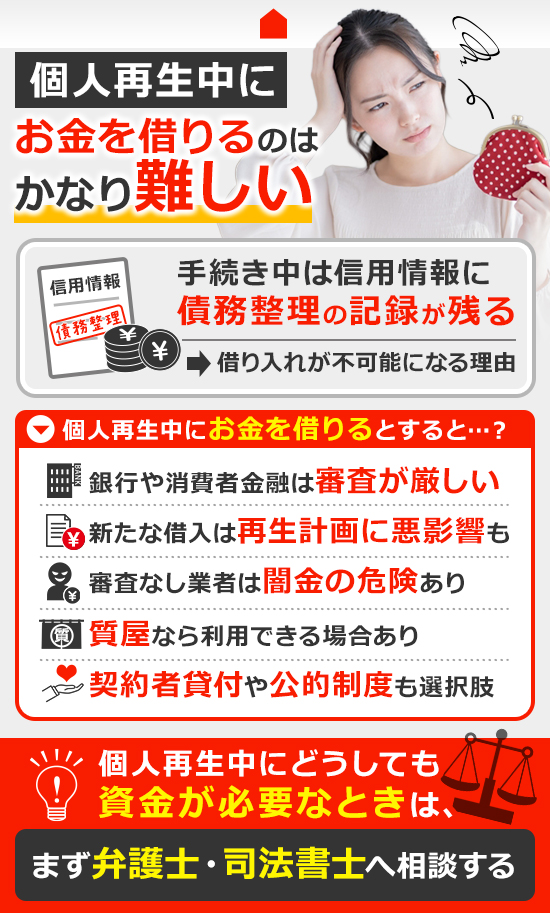
弁護士や司法書士が受任通知を送った時点で、信用情報に債務整理に関する情報が登録されるからです。
カードローンやクレジットカードの審査では必ず信用情報が確認されるため、この記録があると通りません。
また、仮に借りられたとしても、その事実が裁判所に知られれば手続きそのものに悪い影響を与えます。
例えば、毎月の収入では返済しきれないと判断されれば、再生計画が認可されない可能性もあるでしょう。
ただし、貸金業者からの借入以外であれば、資金を用意できる手段がまったくないわけではありません。
ここでは、個人再生中の借入について押さえておきたい3つの基本情報を解説します。
手続きを無事に終えるためにも、順番に確認してみてください。
| 資金の用意の仕方 | 手続き中の可否 | 理由・注意点 |
|---|---|---|
| 消費者金融・銀行など 金融機関からの借入 | 難しい | 信用情報に債務整理の 情報が登録されるため |
| 質屋・契約者貸付など 貸金業者以外の方法 | 用意できる 場合がある | 必ず事前に弁護士や 司法書士へ相談する |
実際に個人再生の手続き中は金融機関からの借入が難しい
個人再生の手続き中は、消費者金融や銀行を含むすべての金融機関からの借入が難しくなります。
手続きを始めると、信用情報機関に債務整理を行ったという事実が登録されるからです。
JICCでは、債務整理は取引事実に関する情報として登録される項目に含まれています。
また、貸金業者は個人にお金を貸す際、指定信用情報機関の信用情報を使って返済能力を調査することが義務付けられています。
つまり、どこに申し込んでも記録が必ず確認されるため、審査を避けて通る方法はありません。
例えば、これまで使っていたクレジットカードも、手続きの開始とともに利用を止められることが一般的です。
すでに借入がある会社には受任通知が届くため、そこから追加で借りることもできません。
- 信用情報機関に債務整理を行った事実が登録される
- これまで使っていたクレジットカードの利用を止められることが一般的
- 借入がある会社には受任通知が届き、追加で借りることもできない
新たな借入によって再生計画が認められなくなるおそれがある
手続き中に新たな借入をすると、再生計画が認可されなくなるおそれがあります。
民事再生法では、再生計画が遂行される見込みがないときは、裁判所が不認可の決定をすると定められているからです。
借入が増えれば、毎月の収入から計画どおりに返済していけるのかを疑われることになります。
また、裁判所は手続きの間、申立人の収入と支出の状況を家計収支表などで継続して確認しています。
例えば、多くの裁判所では、計画で予定している弁済額を毎月積み立てる履行テストが行われます。
そのため、収入に見合わない資金の動きがあれば、借入の事実は把握されると考えるべきです。
- 家計収支表などによる、申立人の収入と支出の状況
- 計画で予定している弁済額を毎月積み立てる履行テスト(多くの裁判所で実施)
不認可になれば、減額されるはずだった借金が元の金額のまま残り、これまでの費用も時間も無駄になります。
最悪の場合、返済のめどが立たず、自己破産を選ばざるを得ない状況に追い込まれるおそれもあるでしょう。
- 減額されるはずだった借金が元の金額のまま残る
- これまでの費用も時間も無駄になる
- 自己破産を選ばざるを得ない状況に追い込まれるおそれがある
個人再生中でも条件によっては資金を用意できる場合がある
個人再生中であっても、貸金業者からの借入以外であれば、資金を用意できる場合があります。
信用情報の照会が義務付けられているのは、あくまで貸金業者による貸付だからです。
例えば、質屋に品物を預けて借りる方法は、担保となる品物の価値で判断されるため信用情報とは関係ありません。
解約返戻金のある生命保険に加入していれば、契約者貸付制度を使って自分の積み立て分から借りられます。
また、生活そのものが立ち行かない状況であれば、社会福祉協議会の生活福祉資金貸付制度も相談先の一つです。
| 方法 | 特徴 |
|---|---|
| 質屋 | 担保となる品物の価値で判断され、 信用情報とは関係ない |
| 契約者貸付制度 | 解約返戻金のある生命保険に加入していれば、 自分の積み立て分から借りられる |
| 生活福祉資金貸付制度 | 生活そのものが立ち行かない場合に、 社会福祉協議会へ相談できる |
財産の内容が変われば、再生計画で返済すべき金額に影響することもあるからです。
特に、保険を解約したり契約者貸付を利用したりする行為は、財産の扱いに関わるため自己判断は禁物です。
個人再生中は借り入れ審査に通過できない?通過できない金融機関と信用情報の関連性を解説
- 個人再生中は、信用情報に事故情報が登録されている
- CIC・JICC・KSCは加盟先が異なるが、延滞や債務整理などの重要な情報は共有される
- 消費者金融や銀行のカードローンなどは審査に通過できない
審査で見られているのは収入や勤務先だけでなく、これまでの返済の実績と現在の債務の状況だからです。
信用情報機関は、CIC、JICC、KSCの3つがあり、それぞれ加盟している会社が異なります。
クレジットカード会社はCIC、消費者金融はJICC、銀行はKSCに加盟しているのが一般的です。
| 信用情報機関 | 一般的な加盟先 |
|---|---|
| CIC | クレジットカード会社 |
| JICC | 消費者金融 |
| KSC | 銀行 |
ただし、3つの機関は相互に情報を交流する仕組みを持っており、延滞や債務整理といった重要な情報は共有されます。
例えば、消費者金融で断られたあとに銀行へ申し込んでも、結果が変わることは期待できないでしょう。
次の見出しでは、具体的にどのような金融機関で審査に通らないのかを解説します。
個人再生中に消費者金融や銀行などのカードローンでは審査通過できない
個人再生中は、消費者金融のカードローンでも銀行カードローンでも、審査に通ることはできません。
どちらの審査でも信用情報が照会され、債務整理の記録が確認されるからです。
むしろ銀行の審査には保証会社が関わるため、消費者金融より厳しくなる傾向があります。
| 項目 | 消費者金融 | 銀行 |
|---|---|---|
| 信用情報の照会 | あり | あり |
| 総量規制 | 対象 | 対象外 |
| 審査の傾向 | ― | 保証会社が関わるため 厳しくなる傾向 |
| 個人再生中の審査 | 通過できない | 通過できない |
審査に通らないのはカードローンだけでなく、クレジットカードの新規発行や自動車ローンなども同様です。
例えば、スマートフォンの本体を分割払いで購入する場合も、同じように審査で断られることがあります。
- 消費者金融のカードローン
- 銀行カードローン
- クレジットカードの新規発行
- 自動車ローン
- スマートフォン本体の分割払い
また、断られるたびに申し込みの記録が残り、CICでは照会日から6か月間保有されます。
個人再生後はお金を借りれる?借入までにかかる時間の詳細
再生計画が認可されても、信用情報機関に登録された記録がすぐに消えるわけではないからです。
借りられるようになる時期の目安は、登録された情報が削除されるタイミングと考えて差し支えありません。
この期間は信用情報機関ごとに異なり、5年から7年程度が一つの目安になります。
例えば、銀行系の審査で照会されるKSCでは、官報情報が決定の日から7年を超えない期間登録されます。
そのため、消費者金融の記録が消えていても、銀行の住宅ローンでは通らないというケースも起こり得ます。
ただし、期間が過ぎれば自動的に借りられるようになるわけではなく、審査では収入や勤務先も確認されます。
また、過去に取引のあった会社には社内の記録が残るため、同じ会社では借りにくい状態が続く点にも注意が必要です。
- 期間が過ぎても自動的に借りられるわけではなく、審査では収入や勤務先も確認される
- 過去に取引のあった会社には社内の記録が残り、同じ会社では借りにくい状態が続く
ここでは、機関ごとの登録期間と、再び借りられるようになったあとの進め方を解説します。
個人再生後に信用情報が回復するためには各機関で時間や期間が異なる
個人再生の情報が信用情報から消えるまでの期間は、3つの機関でそれぞれ異なります。
各機関が保有する情報の種類と、その登録期間が独自に定められているからです。
CICとJICCでは、契約終了後5年以内という期間が一つの目安になります。
一方でKSCは、官報に公告された破産や民事再生の情報を、決定の日から7年を超えない期間登録します。
| 信用情報機関 | 主な加盟先 | 個人再生に関する 登録期間の目安 | 起算点 |
|---|---|---|---|
| CIC | クレジットカード会社 信販会社 | 契約期間中および 契約終了後5年以内 | 契約の終了時 |
| JICC | 消費者金融会社 信販会社 | 契約継続中および 契約終了後5年以内 (2019年10月1日以降の契約) | 契約の終了時 |
| KSC | 銀行・信用金庫 農協など | 官報情報は決定日から 7年を超えない期間 | 決定日 |
つまり、最も長く記録が残るのはKSCで、銀行のローンを利用したい方はこの期間を見ておく必要があります。
例えば、住宅ローンを組みたい方であれば、認可決定から7年ほど待つことになるでしょう。
契約終了後を起算点とする情報は、再生計画にもとづく返済が終わるまで消えないと考えておきましょう。
以下では、機関ごとの登録期間を詳しく解説します。
CICは契約終了後5年以内を目安に債務整理に関する情報が削除される
CICでは、契約内容や支払状況を記録したクレジット情報が、契約期間中および契約終了後5年以内保有されます。
CICは主にクレジットカード会社や信販会社が加盟しており、カードの審査で照会される機関です。
CICの公式サイトによると、クレジット情報には異動の有無や異動発生日、延滞解消日などが含まれます。
ここでいう異動とは、長期の延滞や保証会社による代位弁済、裁判所による破産手続開始の決定を指します。
- 長期の延滞
- 保証会社による代位弁済
- 裁判所による破産手続開始の決定
例えば、個人再生の対象になった借入は、返済が滞った時点で異動として記録されているケースが多いでしょう。
再生計画にもとづく返済が続いている間は契約が終わっていないため、記録も残り続けます。
クレジットカードを再び作りたい方は、返済完了の時期から逆算して計画を立てておきましょう。
JICCは契約終了から5年以内を目安に個人再生の関連情報が削除される
JICCでは、2019年10月1日以降に契約した取引について、契約継続中および契約終了後5年以内が登録期間です。
JICCは消費者金融会社や信販会社が多く加盟しており、カードローンの審査で照会されます。
JICCの公式サイトでは、債務整理は取引事実に関する情報として登録される項目に含まれています。
このほかにも、債権回収や保証履行、強制解約、破産申立などが同じ区分に記載されます。
なお、2019年9月30日以前に契約した取引の場合は、当該事実の発生日から5年を超えない期間となります。
| 契約した時期 | 登録期間 |
|---|---|
| 2019年10月1日以降 | 契約継続中および契約終了後5年以内 |
| 2019年9月30日以前 | 当該事実の発生日から5年を超えない期間 |
例えば、古い契約であれば、認可決定などの事実があった日を起算点として考えることになります。
また、残高が0円になったあとも解約せずに5年が経過した場合は、契約終了後5年を経過したとみなされる決まりもあります。
KSCは個人再生の官報情報が決定日から7年を超えない期間登録される
KSCでは、官報に公告された破産や民事再生の手続開始決定が、当該決定日から7年を超えない期間登録されます。
KSCは全国銀行協会が運営しており、銀行や信用金庫、農協などの金融機関が加盟しています。
そのため、CICやJICCの記録が消えたあとも、KSCにだけ記録が残っている状態が起こり得ます。
また、KSCの取引情報は、契約期間中および契約終了日から5年を超えない期間登録されます。
完済していない場合の起算点は完済日となるため、返済が終わるまで記録は残り続けます。
| 情報の種類 | 登録期間 |
|---|---|
| 官報情報 | 当該決定日から7年を超えない期間 |
| 取引情報 | 契約期間中および契約終了日から5年を超えない期間 (完済していない場合の起算点は完済日) |
つまり、銀行のローンを検討している方は、官報情報の7年という期間を基準に考えるのが現実的です。
住宅ローンなどの大きな借入を予定している方は、KSCへの開示請求で官報情報の有無を確認しておきましょう。
個人再生後の借入は難易度が低く審査に通過しやすいものから申し込む
信用情報の記録が消えたあとは、審査に通りやすいものから順番に申し込み、実績を積み上げていきましょう。
記録が消えた直後は取引の履歴が何も残っていない状態で、返済してくれる人かどうかを判断する材料がないからです。
クレジットやローンの利用履歴がない状態は、審査する側から見ると判断に迷う要素になります。
そこでおすすめなのが、少額の分割払いやクレジットカードから始めて、期日どおりに支払う実績を作る方法です。
例えば、携帯電話の本体を分割払いで購入し、毎月きちんと支払えば、それも取引の記録として残ります。
CICでは、毎月の入金状況が過去2年分にわたって記録されるため、遅れのない履歴が積み重なっていきます。
申し込みの記録は6か月間残るため、短期間に集中すると、かえって審査に通りにくくなります。
まずは1社に絞って申し込み、結果を確認してから次の行動を考えることをおすすめします。
少額の分割払いやクレジットカードなど、審査に通りやすいものから始めます。
毎月きちんと支払い、遅れのない返済の実績を積み上げます。
次に申し込むときも1社に絞り、結果を確認してから次の行動を考えます。
個人再生後に住宅や車のローン契約したい場合の必須条件
個人再生後に住宅ローンや自動車ローンを組むには、信用情報から記録が消えていることが大前提になります。
高額で長期の借入となるため、金融機関は申込者の過去の取引を慎重に確認するからです。
特に住宅ローンでは、官報情報を保有するKSCが照会されるため、決定日から7年という期間が目安になります。
記録が消えたあとに求められるのは、安定した収入と勤続年数、そして頭金を用意できる貯蓄です。
例えば、同じ職場で数年間働き続けている実績は、返済を続けられる根拠として評価されます。
また、個人再生後に少額の取引を重ねて、遅れのない返済履歴を作っておくことも有効な準備と言えるでしょう。
頭金を用意できれば借入額を抑えられるため、返済の負担も審査のハードルも下げられます。
- 信用情報から記録が消えていること(住宅ローンはKSCの決定日から7年が目安)
- 安定した収入と勤続年数
- 頭金を用意できる貯蓄
- 少額の取引による、遅れのない返済履歴
そのため、住宅ローンを申し込む際は、以前借りていた会社やそのグループ以外を検討するほうが現実的です。
個人再生後に合法的に資金調達する際の注意点を4つ紹介
一度手続きを経験した方は、審査に通りにくい状態が続くため、焦って危ない選択をしてしまいやすいからです。
特に気をつけたいのが、審査に通らない状況につけ込む違法な業者の存在です。
例えば、正規の金融機関で断られ続けたあとに、審査なしという広告を見て連絡してしまうケースは少なくありません。
また、借りられたとしても、返済の見通しを立てないまま利用すれば、再び返済が滞る事態になりかねません。
そのため、借りる前の準備と判断が、これまで以上に重要になると言えるでしょう。
ここでは、資金調達の際に必ず押さえておきたい4つの注意点を解説します。
せっかく立て直した生活を守るためにも、順番に確認してみてください。
審査なしやブラックでも融資可能とうたう違法業者を利用しない
審査なしやブラックでも融資可能とうたう業者は闇金であり、絶対に利用してはいけません。
貸金業者には返済能力の調査が法律で義務付けられているため、審査をしない正規の業者は存在しないからです。
闇金とは、貸金業の登録を受けずに営業する業者や、法律の上限を超える金利で貸し付ける違法業者を指します。
例えば、10日で1割の利息を求める業者は、年利に換算すると300%を超える完全な違法業者です。
一度でも借りてしまうと、返済しても元金が減らず、勤務先や家族にまで取り立てが及ぶおそれがあります。
また、SNSや掲示板で見知らぬ個人からお金を借りる個人間融資にも近づかないでください。
金融庁は、個人を装った闇金業者による違法な高金利の貸付が行われ、さらなる犯罪被害に巻き込まれる危険性があると注意を呼びかけています。
- 審査なしをうたう業者
- ブラックでも融資可能とうたう業者
- SNSや掲示板で見知らぬ個人から借りる個人間融資
すでに借りてしまった場合は、返済を続ける前に、警察や弁護士、日本貸金業協会の相談窓口に連絡してください。
- 警察
- 弁護士
- 日本貸金業協会の相談窓口
短期間に複数の金融機関へ申し込む多重申込みを避ける
短期間に何社もの金融機関へ申し込む行為は、審査に通りにくくなるため避けましょう。
申し込みをした事実は信用情報に記録され、他社からもその履歴を確認できるからです。
CICでは、加盟する会社が照会した申込情報が、照会日から6か月間保有されます。
短期間に申し込みが集中していると、お金に相当困っている人だと判断される材料になります。
例えば、1週間のうちに3社へ申し込めば、他社に断られ続けている状況が相手に伝わってしまいます。
そのため、申し込むときは1社ずつ結果を確認し、次に進むかどうかを判断することが大切です。
断られた場合は、すぐに別の会社へ申し込まず、半年ほど期間を空けてから検討しましょう。
申し込むときは1社に絞り、審査の結果を確認します。
すぐに別の会社へ申し込まず、半年ほど期間を空けます。
通る見込みが高まってから、次の申し込みを検討します。
信用情報を開示して事故情報が削除されたか確認する
申し込む前には、信用情報を開示して、事故情報が本当に削除されているかを確認しておきましょう。
記録が残ったまま申し込んでも審査に通らず、申込情報だけが積み重なってしまうからです。
開示請求は本人であれば申し込むことができ、CIC、JICC、KSCのいずれもインターネットや郵送で手続きできます。
手数料は、CICのインターネット開示が500円、JICCのスマホ申込が700円、KSCのインターネット開示が800円です。
| 信用情報機関 | 手数料 |
|---|---|
| CIC | インターネット開示:500円 |
| JICC | スマホ申込:700円 |
| KSC | インターネット開示:800円 |
例えば、CICとJICCの記録が消えていても、KSCの官報情報が残っているケースは十分に考えられます。
なお、本人が開示請求をした記録が、その後の審査に影響することはありません。
開示結果では、異動の表示や異動発生日、延滞解消日といった項目を確認します。
- 異動の表示
- 異動発生日
- 延滞解消日
読み方がわからない場合は、各機関が用意している開示報告書の見方の資料を参考にしてみてください。
返済能力を超える借入を避けて無理のない返済計画を立てる
再びお金を借りるときは、自分の収入で確実に返せる金額にとどめ、事前に返済計画を立てておきましょう。
返済の見通しがないまま借りてしまえば、個人再生で立て直した生活が再び行き詰まってしまうからです。
目安として、貸金業者からの借入は年収の3分の1までと総量規制で定められています。
計画を立てるときは、毎月の手取り収入から家賃や食費などの支出を引き、返済に回せる金額を先に把握します。
例えば、毎月2万円を返済に充てられるなら、その範囲で完済できる借入額を逆算するという考え方です。
毎月の手取り収入から、家賃や食費などの支出を引きます。
返済に回せる金額の範囲で、完済できる借入額を考えます。
貸金業者の公式サイトのシミュレーションで、申し込む前に試算します。
年18%で20万円を借りて毎月2万円ずつ返す場合、完済までは1年ほどで、利息は2万円弱に収まります。
一方で毎月1万円しか返せなければ、完済までに2年かかり、利息は3万円台後半まで膨らみます。
※年18%で20万円を借りた場合
| 毎月の返済額 | 完済までの期間 | 利息の目安 |
|---|---|---|
| 2万円 | 1年ほど | 2万円弱 |
| 1万円 | 2年 | 3万円台後半 |
つまり、毎月返せる金額が少ないほど、支払う総額は大きくなっていきます。
多くの貸金業者は公式サイトに返済シミュレーションを用意しているため、申し込む前に試算してみてください。
個人再生中の問題は誰に相談すべき?困ったときは法テラスに相談してみる
- 手続きを依頼している方:担当の弁護士や司法書士
- まだ依頼していない方・費用が心配な方:法テラス
- 生活そのものが立ち行かない方:社会福祉協議会や自治体の生活困窮者向けの相談窓口
手続きの状況を把握している担当者であれば、再生計画に影響を与えない対処法を一緒に考えてもらえるからです。
まだ専門家に依頼していない方や、費用の負担が心配な方は、法テラスに相談する方法があります。
法テラスは国が設立した法的トラブルの総合案内所で、民事法律扶助という制度を運営しています。
この制度を使うと、同じ内容の相談であれば3回まで無料で弁護士や司法書士の法律相談を受けられます。
さらに条件を満たせば、弁護士や司法書士に支払う費用を法テラスが立て替え、分割で返していくこともできます。
| 支援の内容 | 概要 |
|---|---|
| 無料法律相談 | 同じ内容の相談であれば 3回まで無料で弁護士や司法書士に相談できる |
| 費用の立替 | 条件を満たせば、弁護士や司法書士の費用を 法テラスが立て替え、分割で返していける |
利用するには、収入と資産が資力基準以下であること、勝訴の見込みがないとはいえないこと、制度の趣旨に適することの3つを満たす必要があります。
- 収入と資産が資力基準以下であること
- 勝訴の見込みがないとはいえないこと
- 制度の趣旨に適すること
例えば、収入基準は同居している家族の人数によって変わり、家賃や住宅ローンを負担している場合は加算が認められます。
また、生活そのものが立ち行かない状況であれば、市区町村の社会福祉協議会や自治体の生活困窮者向けの相談窓口も利用できます。
個人再生中はお金を借りることが出来ない!再生計画どおりに返済を終え事故情報が消えてから審査に申し込もう
それどころか、手続き中の新たな借入は、再生計画が遂行される見込みがないと判断され、不認可を招くおそれがあります。
手続きを終えたあとも、記録が消えるまでの目安は5年から7年で、特にKSCの官報情報は決定日から7年を超えない期間残ります。
例えば、記録が消えたあとに少額の分割払いから始めて、遅れのない返済実績を積み上げていく進め方があります。
どうしても資金が足りないときは、自己判断で動く前に、担当の弁護士や司法書士に正直に状況を伝えてください。
費用の負担が心配な方や依頼先が決まっていない方は、法テラスの無料法律相談という選択肢もあります。
今は借りられない時期でも、返済をやり遂げれば、再びお金を借りられる日は訪れます。
コメント