

自己破産中でもお金が必要な場合に、即日で今日中にお金を借りる方法を探している方も多いのではないでしょうか。
手続きの最中は収入も生活も不安定になりやすく、目先の資金に困るのは無理もないことです。
中小の消費者金融であっても貸金業者である以上、信用情報の照会と返済能力の調査が法律で義務付けられているからです。
さらに注意したいのは、状況を隠して申し込む行為が、借金の免除そのものを失う結果につながる点です。
破産法では、支払不能であることを知りながら、その事実を伏せて信用取引で財産を取得した場合を免責不許可事由と定めています。
例えば、目先の数万円のために申し込んだ結果、数百万円の借金が帳消しにならなくなる事態も起こり得ます。
この記事では、自己破産中に審査へ通らない理由と、手続き中に取るべき現実的な行動を解説します。
自己破産中の即日キャッシングはほぼ不可能!審査に落ちる対象を徹底解説
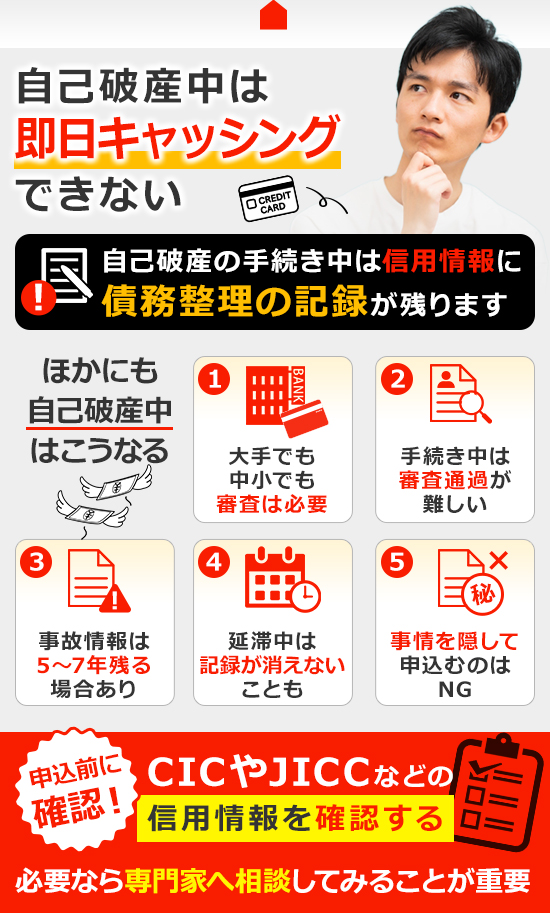
貸金業者が個人にお金を貸す際は、指定信用情報機関の信用情報を使って返済能力を調査することが義務付けられているからです。
手続きを始めると信用情報に債務整理の記録が登録されるため、どこに申し込んでも必ず確認されます。
例えば、これまで使っていたクレジットカードも、手続きの開始とともに利用を止められることが一般的です。
また、審査に落ちる理由は手続き中であることだけでなく、事故情報が残っている期間や延滞の有無にもあります。
ここでは、自己破産に関して審査に通らない3つのケースを解説します。
| 今の段階 | 審査 | 理由 |
|---|---|---|
| 手続き中 | 通らない | 信用情報に債務整理の 記録が登録されるため |
| 免責後 (記録が残っている間) | 通らない | 記録は5年から7年 残るため |
| 延滞が続いている | 通らない | 延滞が解消されない限り 記録が残り続けるため |
自己破産の手続き中の場合は審査に落ちる
自己破産の手続きを進めている間は、どの金融機関に申し込んでも審査に通ることはありません。
弁護士や司法書士が受任通知を送った時点で、信用情報に債務整理の情報が登録されるからです。
JICCでは、債務整理は取引事実に関する情報として登録される項目に含まれています。
また、すでに借入がある会社には受任通知が届くため、そこから追加で借りることもできません。
破産法では、支払不能であることを知りながら、その事実を伏せて信用取引により財産を取得した場合を免責不許可事由と定めています。
この詐術には、支払不能の状態を相手に告げない不告知も含まれると解釈されています。
さらに、詐欺罪に問われる可能性や、その借入分だけは免除されない非免責債権として残るおそれもあります。
- 免責不許可事由にあたり、借金全体の免除が認められなくなるおそれ
- 詐欺罪に問われる可能性
- その借入分が、免除されない非免責債権として残るおそれ
自己破産の事故情報は5年から7年残るため記録が消えるまで契約できない
免責が認められたあとも、信用情報に記録が残っている間は新たな契約ができません。
手続きが終わったからといって、登録された情報がすぐに削除されるわけではないからです。
CICでは、契約内容や支払状況を記録したクレジット情報が、契約期間中および契約終了後5年以内保有されます。
JICCも同様に、2019年10月1日以降の契約であれば、契約継続中および契約終了後5年以内が登録期間です。
最も長いのはKSCで、官報に公告された破産の手続開始決定を、当該決定日から7年を超えない期間登録します。
| 信用情報機関 | 登録期間 |
|---|---|
| CIC | 契約期間中および契約終了後5年以内 (クレジット情報) |
| JICC | 契約継続中および契約終了後5年以内 (2019年10月1日以降の契約) |
| KSC | 官報に公告された破産の手続開始決定を 当該決定日から7年を超えない期間 |
例えば、消費者金融の記録が消えていても、銀行の住宅ローンは通らないというケースが起こり得ます。
なお、正確な時期は開示請求をすれば確認でき、CICのインターネット開示なら500円で申し込めます。
記録が消えたかどうかを推測で判断せず、申し込む前に自分の目で確かめることをおすすめします。
過去の借り入れが今も延滞している場合は審査通過できない
過去の借入を延滞したまま放置している場合も、当然ながら審査に通ることはありません。
延滞が続いている間は事故情報が消えず、記録が残り続けるからです。
CICでは、返済予定日から61日以上または3か月以上の支払いの遅れがあると、支払状況の欄に異動と記録されます。
この記録は、延滞が解消されて契約が終了しない限り、いつまでも残り続けます。
例えば、10年前の借入でも、延滞したまま契約が終わっていなければ記録は残っています。
自己破産で免責を受けた借入は対象から外れますが、免責の対象にならなかった債務は自分で解消する必要があります。
税金や社会保険料、養育費などは免責されないため、滞納があれば別途対応しなければなりません。
- 税金
- 社会保険料
- 養育費
信用情報の開示請求で、延滞が残っていないかを確認します。
延滞が残っていれば、まずは滞納分を解消します。
延滞が解消されて契約が終了したあと、記録が消える時期を待ちます。
自己破産後に事故情報が消えてから検討したい中小消費者金融5社
ここでは、自己破産の事故情報が消えたあとの選択肢として、中小の消費者金融を5社紹介します。
| 会社名 | 主な特徴 | 無利息期間 | こんな方に向いている |
|---|---|---|---|
| セントラル | 自社の自動契約機がある | 初回契約時 契約日の翌日から最大30日間 | 今日中に手続きを 終えたい方 |
| いつも | WEB完結で カード発行・郵送物なし | 初回かつ60万円以上:最大60日間 60万円未満:最大30日間 | 無利息期間を 長く取りたい方 |
| アロー | 元利均等返済なら 最長15年(2回から180回) | ― | 毎月の返済額を 抑えたい方 |
| フクホー | 完全カードレス 担当者が個別に審査 | ― | 現在の状況を見て 判断してほしい方 |
| フタバ | 女性スタッフが対応する レディースキャッシング | 初回契約時 30日間 | 少額の借入を 考えている女性 |
大手で断られた経験がある方でも、中小であれば申し込める可能性が残されているからです。
紹介する5社はいずれも財務局長または都道府県知事の登録を受けた正規の貸金業者で、金融庁の登録貸金業者情報検索サービスでも確認できます。
まずは開示請求で記録が消えたことを確認してから、申し込みを検討してください。
例えば、免責から5年が経過していても、KSCの官報情報は7年を超えない期間残っている可能性があります。
中小消費者金融は独自の審査基準を採用しており即日キャッシングできる可能性がある
中小の消費者金融は、大手とは異なる審査基準を採用しているため、条件によっては即日融資を受けられる可能性があります。
大手が申込内容を数値化して機械的に判断するのに対し、中小は担当者が個別に内容を確認する傾向があるからです。
そのため、過去に問題があっても、現在の収入や勤務の状況を含めて判断してもらえる場合があります。
例えば、セントラルは機械的な数値だけでなく、利用者の生活状況を含めた審査を行っていると公式サイトで説明しています。
ただし、独自の基準といっても、信用情報の照会を省略できるわけではありません。
貸金業者である以上、指定信用情報機関の信用情報を使った返済能力の調査は法律上の義務だからです。
また、中小は大手に比べて借入限度額が低めに設定されており、まずは少額からの契約になることが一般的です。
| 項目 | 大手 | 中小 |
|---|---|---|
| 審査の方法 | 申込内容を数値化して 機械的に判断 | 担当者が個別に 内容を確認する傾向 |
| 信用情報の照会 | あり | あり(省略できない) |
| 借入限度額 | ― | 大手に比べて低め |
セントラルは大手に並ぶサービス展開で最短即日キャッシング可能
セントラルは、中小の消費者金融でありながら、大手に近い利便性を備えている点が特徴です。
- 1973年創業の老舗で、四国財務局長の登録を受けた正規の貸金業者
- 初めて契約する方は、契約日の翌日から最大30日間金利0円
- 中小では珍しい自社の自動契約機がある
- 生活状況を含めた審査を行っていると公式サイトで説明
1973年の創業以来カードローン事業を続けてきた老舗で、四国財務局長の登録を受けた正規の貸金業者です。
公式サイトでは、機械的な数値だけでなく、利用者の生活状況を含めた審査を行っていると説明されています。
初めて契約する方は、契約日の翌日から最大30日間金利0円のサービスを利用できます。
例えば、給料日までのつなぎとして30日以内に返せる見込みがあれば、利息の負担をかけずに利用できます。
また、中小では珍しく自社の自動契約機を設置しており、その場でカードを受け取って借入まで進められます。
ただし、利用限度額が50万円を超える場合や、他社を含めた借入総額が100万円を超える場合は、収入を証明する書類が必要です。
セントラルの基本情報
| 項目 | 内容 |
|---|---|
| 主な商品 | カードローン |
| 融資スピード | 平日14時までの申込みで即日振込可能。自動契約機も即日融資に対応 |
| 契約限度額 | 1万~300万円 |
| 貸付利率 | 年4.80~18.00% |
| 申込対象 | 20歳以上で、定期収入と返済能力があり、同社基準を満たす人 |
| 担保・保証人 | 不要 |
| 返済方式 | 借入残高スライドリボルビング方式 |
| 貸金業登録番号 | 四国財務局長(10)第00083号 |
| 日本貸金業協会 | 第001473号 |
| 申込受付 | Webは24時間365日 |
| 公式サイト | セントラル |
いつもは無利息期間が最大60日間利用可能
いつもの最大の特徴は、大手の2倍にあたる最大60日間の無利息期間が用意されている点です。
- 高知県知事の登録を受けた正規の貸金業者で、日本貸金業協会に加盟
- 初めての契約かつ60万円以上なら、最大60日間の無利息期間
- WEBで完結し、カードの発行や郵送物がない
- 原則として電話による在籍確認を行わない方針
高知県知事の登録を受けた正規の貸金業者で、日本貸金業協会にも加盟しています。
60日間の無利息が適用されるのは、初めて契約する方かつ60万円以上の契約をした場合です。
60万円未満の場合は最大30日間の無利息となるため、借入額によって条件が変わる点は押さえておきましょう。
| 契約額(初めて契約する方) | 無利息期間 |
|---|---|
| 60万円以上 | 最大60日間 |
| 60万円未満 | 最大30日間 |
例えば、60万円を借りて2か月以内に返せる見込みがあれば、利息をかけずに済ませられます。
申し込みはWEBで完結し、カードの発行や郵送物がないため、家族に知られにくい仕組みになっています。
また、公式サイトによると、原則として電話による在籍確認を行わない方針が示されています。
いつもの基本情報
| 項目 | 内容 |
|---|---|
| 主な商品 | フリーローン、おまとめローン、ビジネスローン、不動産担保ローン |
| 融資スピード | 最短30分融資。初回利用者の審査・融資対応は平日9:30~18:00 |
| 契約限度額 | 1万~500万円 |
| 貸付利率 | フリーローン:年4.8~20.0%/その他の商品:年4.8~18.0% |
| 申込対象 | 20~65歳で、本人に安定した収入がある人 |
| 担保・保証人 | フリーローンは原則不要 |
| 申込・借入 | Web申込みは24時間365日。契約後は原則24時間365日借入可能 |
| 貸金業登録番号 | 高知県知事(5)第01519号 |
| 日本貸金業協会 | 第005847号 |
| 公式サイト | いつも |
アローは最長15年の返済期間を設けておりゆっくり返済が可能
アローは、返済期間を長めに設定できるため、毎月の負担を抑えたい方に向いている消費者金融です。
- 元利均等返済なら、返済回数は2回から180回(最長15年以内)
- 返済回数はアローと相談したうえで決められる
- アプリを使えば申し込みから契約までWEBで完結し、郵送物が届かない
- 通常の申し込みでも、郵送物に社名は記載されない
元利均等返済を選んだ場合、返済回数は2回から180回まで、最長15年以内の範囲で設定できます。
元利均等返済とは、毎月の返済額が一定になる方式のことで、返済の計画を立てやすいという利点があります。
返済回数はアローと相談したうえで決められるため、自分の収入に合わせた計画を組める点も特徴です。
例えば、毎月の返済に回せる金額が少ない方でも、期間を長く取ることで負担を軽くできます。
もう一つの返済方式である残高スライドリボルビング方式を選んだ場合は、契約日から5年60回が上限です。
| 返済方式 | 返済回数・期間 |
|---|---|
| 元利均等返済 | 2回から180回 (最長15年以内) |
| 残高スライド リボルビング方式 | 契約日から5年60回が上限 |
また、専用のアプリを使えば申し込みから契約までWEBで完結し、郵送物が届くこともありません。
通常の申し込みでは契約書類が自宅に届きますが、郵送物に社名は記載されない配慮がされています。
アローの基本情報
| 項目 | 内容 |
|---|---|
| 主な商品 | フリープラン、貸金業法に基づく借換ローン |
| 審査スピード | 最短45分で審査完了 |
| 融資スピード | 審査・契約手続き後、最短で口座振込。ただし申込時間によって対応できない場合あり |
| 融資限度額 | 200万円まで |
| 貸付利率 | 年14.95~19.94% |
| 申込対象 | 22~70歳(21歳以下および71歳以上は契約不可) |
| 担保・保証人 | 原則不要 |
| 返済方式 | 残高スライドリボルビング方式または元利均等返済 |
| 貸金業登録番号 | 愛知県知事(6)第04195号 |
| 日本貸金業協会 | 第005786号 |
| 申込方法 | Web申込み。アプリ利用なら契約までWeb完結可能 |
| 公式サイト | アロー |
フクホーは老舗の消費者金融で過去より現在の状況から借入判断をしてる
フクホーは、大阪に本店を構える老舗の消費者金融で、担当者が個別に内容を確認する審査を行っています。
- 登録番号は大阪府知事(07)第12736号の正規の貸金業者
- 担当者が個別に内容を確認する審査
- 24時間365日インターネットから申し込める
- 専用のカードを発行しない完全カードレス
登録番号は大阪府知事(07)第12736号で、7回にわたり貸金業の登録を更新してきた正規の貸金業者です。
貸金業の登録は3年ごとに更新が必要なため、更新の回数はそのまま営業を続けてきた年数の裏付けになります。
申し込みは24時間365日インターネットから受け付けており、全国どこからでも利用できます。
専用のカードを発行しない完全カードレスのため、カードが自宅に届いて家族に知られる心配もありません。
例えば、同居している家族に借入を知られたくない方にとっては、この仕組みが大きな利点になるでしょう。
金利は借入額に応じて段階的に下がる仕組みで、10万円までは上限が年20%、10万円から100万円までは年18%です。
| 借入額 | 上限金利 |
|---|---|
| 10万円まで | 年20% |
| 10万円から100万円まで | 年18% |
フクホーの基本情報
| 項目 | 内容 |
|---|---|
| 主な商品 | フリーキャッシング |
| 融資スピード | 最短即日融資可能。申込時間帯によっては翌日以降になる場合あり |
| 融資限度額 | 5万~200万円 |
| 貸付利率 | 5万~10万円未満:年7.30~20.00%/10万~100万円未満:年7.30~18.00%/100万~200万円:年7.30~15.00% |
| 担保・保証人 | 原則不要 |
| 返済方式 | 自由返済方式または元利均等方式 |
| 申込方法 | Web・チャット。24時間申込み可能 |
| 貸金業登録番号 | 大阪府知事(07)第12736号 |
| 日本貸金業協会 | 第001391号 |
| 公式サイト | フクホー |
フタバはレディースローンを展開しており借り入れが不安な女性におすすめ
フタバは、女性専用のレディースキャッシングを用意しており、初めての借入に不安がある女性に向いています。
- 1962年に東京で創業し、日本貸金業協会の会員
- 女性スタッフが対応するレディースキャッシングがある
- 初めて契約する方は30日間の無利息期間を利用できる
- 融資額は1万円から50万円の範囲
1962年に東京で創業した50年以上の歴史を持つ消費者金融で、日本貸金業協会の会員です。
レディースキャッシングは、融資の内容自体は通常のキャッシングと同じですが、女性スタッフが対応してくれる点が異なります。
そのため、男性の担当者に収入や借入の事情を話すことに抵抗がある方でも、相談しやすい環境が整っています。
一定の収入があれば、パートやアルバイトで働く方でも審査の対象になります。
例えば、扶養の範囲内で働きながら家計を支えている方でも、申し込みを検討できるということです。
初めて契約する方は30日間の無利息期間を利用でき、融資額は1万円から50万円の範囲となっています。
フタバの基本情報
| 項目 | 内容 |
|---|---|
| 主な商品 | 個人向けキャッシング |
| 融資スピード | 公式サイトに具体的な最短時間の記載なし |
| 融資限度額 | 1万~50万円 |
| 貸付利率 | 1万~10万円未満:年14.959~19.945%/10万~50万円:年14.959~17.950% |
| 主な申込条件 | 他の消費者金融からの借入れが4社以内の人 |
| 担保・保証人 | 不要 |
| 返済方式・期間 | 元利均等返済、6年以内(2~72回) |
| 申込受付 | インターネットまたは電話。Webは24時間受付 |
| 貸金業登録番号 | 東京都知事(5)第31502号 |
| 日本貸金業協会 | 第000034号 |
| 公式サイト | フタバ |
自己破産中に即日キャッシングを申し込む際の4つの注意点
自己破産中に借入を考えているなら、申し込む前に知っておくべき注意点が4つあります。
特に危険なのが、審査に落ち続けた末に、違法な業者に手を出してしまうケースです。
例えば、審査なしという広告を見て連絡した相手が闇金で、生活そのものを壊されてしまう事態も起こり得ます。
また、事情を隠して申し込む行為は、免責不許可事由に該当する可能性があります。
ここでは、申し込みを検討する前に必ず押さえておきたい4つの注意点を解説します。
せっかく進めてきた手続きを無駄にしないためにも、順番に確認してください。
審査なし誰でも必ず借りられるとうたう闇金業者の利用は避ける
審査なしや誰でも必ず借りられるとうたう業者は闇金であり、絶対に利用してはいけません。
貸金業者には返済能力の調査が法律で義務付けられているため、審査をしない正規の業者は存在しないからです。
闇金とは、貸金業の登録を受けずに営業する業者や、法律の上限を超える金利で貸し付ける違法業者を指します。
例えば、10日で1割の利息を求める業者は、年利に換算すると300%を超える完全な違法業者です。
また、SNSや掲示板で見知らぬ個人からお金を借りる個人間融資にも近づかないでください。
金融庁は、個人を装った闇金業者による違法な高金利の貸付が行われ、さらなる犯罪被害に巻き込まれる危険性があると注意を呼びかけています。
- 審査なしをうたう業者
- 誰でも必ず借りられるとうたう業者
- 自己破産の手続き中であることを知りながら貸そうとする相手
- SNSや掲示板で見知らぬ個人から借りる個人間融資
申し込む前には、金融庁の登録貸金業者情報検索サービスで正規の登録があるかを確認しましょう。
すでに借りてしまった場合は、返済を続ける前に、担当の弁護士や警察、日本貸金業協会の相談窓口に連絡してください。
- 担当の弁護士
- 警察
- 日本貸金業協会の相談窓口
自己破産の手続き中であることを隠して虚偽の申告をしない
自己破産の手続き中であることを隠して申し込む行為は、絶対に避けてください。
破産法では、支払不能であることを知りながら、その事実がないと信じさせるため詐術を用いて信用取引により財産を取得した場合を、免責不許可事由と定めているからです。
ここでいう詐術には、積極的な嘘だけでなく、支払不能の状態を相手に告げない不告知も含まれると解釈されています。
免責が認められなければ、借金は減らないまま残り、これまでの手続きにかけた費用と時間も無駄になります。
例えば、数万円を借りるために事情を伏せた結果、数百万円の借金が帳消しにならない事態も考えられます。
さらに、この行為は詐欺罪に該当する可能性も指摘されています。
仮に裁判所の裁量で免責が認められたとしても、相手方の損害賠償請求権は非免責債権として残るのが通常です。
- 免責が認められず、借金が減らないまま残る
- これまでの手続きにかけた費用と時間が無駄になる
- 詐欺罪に該当する可能性がある
- 免責が認められても、相手方の損害賠償請求権は非免責債権として残るのが通常
また、年収や他社の借入額について嘘の申告をすることも、同じく詐術にあたる行為です。
- 支払不能の状態について積極的に嘘をつく
- 支払不能の状態を相手に告げない(不告知)
- 年収や他社の借入額について嘘の申告をする
短期間に複数の貸金業者へ申し込む多重申込みを控える
短期間に何社もの貸金業者へ申し込む行為は、状況を悪化させるため控えましょう。
申し込みをした事実は信用情報に記録され、他社からもその履歴を確認できるからです。
CICでは、加盟する会社が照会した申込情報が、照会日から6か月間保有されます。
短期間に申し込みが集中していると、お金に相当困っている人だと判断される材料になります。
例えば、1週間のうちに3社へ申し込めば、他社に断られ続けている状況が相手に伝わってしまいます。
このような状態は申込ブラックとも呼ばれ、本来なら通ったはずの審査にも影響するおそれがあります。
借入をしようとした事実そのものが、手続きへの姿勢を疑われる材料になりかねません。
新たな借入を契約することで返済が困難にならないか確認する
事故情報が消えて再び借りられるようになったあとは、返済できる金額かどうかを必ず確認してから契約しましょう。
破産法では、過去に免責許可決定を受け、その確定日から7年以内に再び免責許可の申立てをした場合を免責不許可事由と定めています。
つまり、一度立て直した生活が再び崩れても、同じ方法で救済を受けることは難しいということです。
契約する前には、毎月の手取り収入から家賃や食費などの支出を引き、返済に回せる金額を先に把握しておきましょう。
例えば、毎月2万円を返済に充てられるなら、その範囲で完済できる借入額を逆算するという考え方です。
毎月の手取り収入から、家賃や食費などの支出を引きます。
返済に回せる金額の範囲で、完済できる借入額を考えます。
貸金業者の公式サイトのシミュレーションで、申し込む前に試算します。
年18%で20万円を借りて毎月2万円ずつ返す場合、完済までは1年ほどで、利息は2万円弱に収まります。
一方で毎月1万円しか返せなければ、完済までに2年かかり、利息は3万円台後半まで膨らみます。
※年18%で20万円を借りた場合
| 毎月の返済額 | 完済までの期間 | 利息の目安 |
|---|---|---|
| 2万円 | 1年ほど | 2万円弱 |
| 1万円 | 2年 | 3万円台後半 |
紹介した5社の中には、返済期間を長く設定できる会社もありますが、期間が延びるほど利息の総額は増えていきます。
自己破産中はキャッシング以外の資金調達を検討すべき!債務整理中でも利用可能な2つの方法
貸金業者からの借入は審査に通らないうえ、事情を隠して申し込めば免責を失うおそれがあるからです。
一方で、信用情報の照会を必要としない制度であれば、手続き中でも利用できる可能性があります。
例えば、公的な融資制度や、加入している生命保険の契約者貸付制度が候補になります。
手続き中は財産の内容が裁判所や破産管財人に確認されるため、資金の動きが手続きに影響することがあるからです。
特に保険の解約や契約者貸付は財産の扱いに関わるため、自己判断で進めるのは避けましょう。
資金が足りなくなったら、まず担当の弁護士や司法書士に状況を伝えます。
公的融資や契約者貸付制度など、借入以外の方法を一緒に検討します。
手続きに影響しないことを確認したうえで、申し込みや相談に進みます。
ここでは、借入以外に検討できる2つの方法を解説します。
自身が貸し付け対象の場合は公的融資制度を申請する
生活が立ち行かない状況であれば、社会福祉協議会の生活福祉資金貸付制度を相談する方法があります。
この制度は、資金の貸付と必要な相談支援を行い、世帯の自立を図ることを目的とした福祉の貸付だからです。
営利目的の貸付ではないため、信用情報の事故情報を理由に一律で断られるわけではありません。
実施しているのは各都道府県の社会福祉協議会で、相談や申し込みの窓口は市区町村の社会福祉協議会です。
例えば、緊急かつ一時的に生計の維持が困難になった場合は、10万円以内を無利子で借りられる緊急小口資金があります。
失業などで生活全般に困難を抱えた世帯には、生活費と一時的な資金を貸し付ける総合支援資金も用意されています。
| 貸付の種類 | 主な対象 | 貸付の内容 |
|---|---|---|
| 緊急小口資金 | 緊急かつ一時的に 生計の維持が困難になった場合 | 10万円以内を無利子で貸付 |
| 総合支援資金 | 失業などで生活全般に 困難を抱えた世帯 | 生活費と一時的な資金を貸付 |
連帯保証人は原則として必要ですが、立てられない場合でも貸付を受けられる仕組みになっています。
ただし、公的融資にも審査があり、貸付の決定では貸付条件に加えて返済できる見込みがあるかどうかも考慮されます。
生命保険に加入している場合は契約者貸付制度を利用する
解約返戻金のある生命保険に加入している方は、契約者貸付制度を利用できる可能性があります。
この制度は、これまで自分が払い込んだ保険料をもとにした解約返戻金を担保に借りる仕組みだからです。
保険会社から自分のお金を前借りする形になるため、信用情報を照会する審査はありません。
借りられる金額の上限は解約返戻金の一定の範囲内で、保険の種類や加入からの経過年数によって決まります。
金利は保険会社や契約時期によって異なりますが、消費者金融と比べれば低い水準に設定されています。
| 項目 | 契約者貸付制度の内容 |
|---|---|
| 対象の保険 | 解約返戻金のある生命保険 |
| 借りられる金額 | 解約返戻金の一定の範囲内 |
| 金利 | 保険会社や契約時期によって異なる |
| 信用情報の照会 | なし |
解約返戻金は財産として扱われるため、金額によっては破産手続きの中で処分の対象になることがあるからです。
また、掛け捨てタイプの保険には解約返戻金がないため、この制度そのものを利用できません。
返済しないまま利息が膨らみ、元利合計が解約返戻金を超えると、保険契約が効力を失うおそれもあります。
- 自己破産の手続き中は、必ず担当の弁護士や司法書士に相談する
- 解約返戻金は財産として扱われ、処分の対象になることがある
- 掛け捨てタイプの保険では利用できない
- 元利合計が解約返戻金を超えると、保険契約が効力を失うおそれがある
まとめ:自己破産中の即日キャッシングは不可能!中小消費者金融は事故情報が消えてから検討しよう
中小の消費者金融も貸金業者である以上、信用情報の照会と返済能力の調査が法律で義務付けられているからです。
破産法では、支払不能であることを知りながら詐術を用いて信用取引により財産を取得した場合を免責不許可事由と定めており、告げないことも詐術に含まれると解釈されています。
例えば、数万円のために事情を伏せた結果、借金全体の免除が認められなくなる事態も起こり得ます。
一方で、免責を受けたあと、CICなら契約終了後5年以内、KSCの官報情報なら決定日から7年を超えない期間で記録は消えていきます。
この記事で紹介したセントラルやいつも、アロー、フクホー、フタバといった中小の消費者金融は、記録が消えてからの選択肢です。
今どうしても資金が足りない場合は、社会福祉協議会の公的融資や契約者貸付制度を、担当の弁護士や司法書士に相談したうえで検討しましょう。
目先の数万円より、免責を確実に受けて生活を立て直すことのほうがはるかに大きな価値があります。
コメント